Tunis Stock Exchange
- TUNINDEX 18 651,27
- Day Change -1,18 %
- YTD +39,79 %
- Capitaux séance 54,83 MD
 ADX
+1,25 %
 TASI
-0,01 %
 EGX30
-0,12 %
 MASI
+0,48 %
 TOPIX
-0,07 %
 CSI 300
+0,11 %
 STOXX 600
+0,13 %
 S&P 500
0,00 %

La séance du 22 septembre 2026 à la Bourse de Tunis a été marquée par la réalisation de trois transactions de bloc sur le titre SMART Tunisie. Au total, 1,5 million d’actions ont changé de mains au prix unitaire de 33,500 dinars, pour un montant cumulé de 50,250 millions de dinars. Cette opération d’envergure a concentré à elle seule 90,4 % du volume de la séance réalisé sur les titres de capital de la cote, lequel s’est élevé à 55,6 millions de dinars. Hors transactions de bloc sur SMART Tunisie, les échanges sur les actions cotées n’ont ainsi représenté qu’environ 5,35 millions de dinars. Un prix légèrement supérieur au cours du marché central Les trois blocs ont été négociés au même prix de 33,500 dinars par action, contre un cours de clôture de 33,000 dinars sur le marché central. Le prix retenu fait ainsi ressortir une prime de 0,500 dinar, soit 1,52 % par rapport au cours de clôture. Cette différence reste relativement limitée, mais elle montre que les titres ont été échangés à un niveau légèrement supérieur à celui observé sur le marché central. Il convient toutefois de distinguer les deux compartiments : les transactions de bloc résultent d’opérations négociées portant sur des quantités importantes et ne constituent pas, à elles seules, une hausse du cours coté sur le marché central. Sur la base du prix des blocs, la valorisation implicite de SMART Tunisie ressort à près de 339,1 millions de dinars. Au cours de clôture de 33,000 dinars, la capitalisation boursière s’établit à environ 334,1 millions de dinars. Près de 15 % du capital changent de mains. Avec un capital composé de 10 123 443 actions, les 1,5 million de titres échangés représentent précisément 14,82 % du capital de SMART Tunisie. L’importance de cette proportion confère à l’opération une dimension qui dépasse largement une simple transaction de portefeuille. Elle pourrait correspondre à un réaménagement significatif de l’actionnariat ou à l’entrée d’un nouvel investisseur de référence. En l’absence d’informations sur l’identité des vendeurs et des acquéreurs, il reste néanmoins prématuré de déterminer la nature exacte du mouvement. À l’issue de l’assemblée générale tenue le 29 avril 2026, la structure du capital se présentait comme suit : Les quatre actionnaires nommément identifiés détenaient ainsi, ensemble, environ 76 % du capital. Le solde, soit près de 24 %, était réparti entre des actionnaires possédant individuellement moins de 5 %. À titre de comparaison, les titres concernés par les trois transactions de bloc représentent près de 61,8 % de cette dernière catégorie. Cette comparaison permet de mesurer l’ampleur de l’opération, sans pour autant établir que les actions cédées provenaient effectivement du flottant ou d’un actionnaire particulier. L’identité des intervenants désormais au centre de l’attention Au-delà de son poids exceptionnel dans les échanges de la séance, l’opération soulève donc une question centrale : qui a cédé les 1,5 million d’actions et qui les a acquises ? Les éventuelles déclarations de franchissement de seuil, opérations significatives ou mises à jour de la structure de l’actionnariat permettront de préciser les conséquences de ces transactions. Elles indiqueront notamment s’il s’agit d’un reclassement entre actionnaires existants, d’une recomposition du bloc de contrôle ou de l’arrivée d’un nouvel investisseur au capital de SMART Tunisie.

Entre fin 2021 et juillet 2026, les billets et monnaies en circulation ont augmenté de près de 73 % en Tunisie. Cette progression spectaculaire pourrait laisser penser que les agents économiques retirent massivement leur argent des banques pour le conserver sous forme liquide. Les chiffres racontent pourtant une histoire différente. Sur la même période, les dépôts bancaires et postaux ont progressé de 47,6 %, passant de 84,5 à 124,6 milliards de dinars. En valeur absolue, leur augmentation atteint 40,1 milliards de dinars, contre 12,6 milliards pour la monnaie fiduciaire. Autrement dit, le cash a fortement augmenté, mais les dépôts n’ont pas fui le système bancaire. Ils ont, eux aussi, largement « débordé ». Une masse monétaire plus dynamique que le PIB nominal Dans le scénario retenant une croissance économique de 2,6 % sur l’ensemble de l’année 2026, le PIB réel de la Tunisie aurait progressé d’environ 10 % en cumul depuis 2021, soit un rythme annuel moyen proche de 1,9 %. Aux prix courants, l’évolution est beaucoup plus prononcée. Le PIB nominal passerait de 131,5 milliards de dinars en 2021 à environ 186,3 milliards en 2026. L’augmentation cumulée atteindrait ainsi 41,7 %, soit une croissance annuelle moyenne de 7,2 %, inflation comprise. La masse monétaire au sens de M3 a cependant progressé encore plus rapidement. Elle est passée de 101,3 milliards de dinars en décembre 2021 à 154 milliards en juillet 2026, soit une hausse de 52,1 %. La croissance de M3 dépasse donc celle du PIB nominal de 10,4 points de pourcentage. Ce décalage signifie que la quantité de monnaie disponible dans l’économie s’est accrue plus rapidement que la valeur nominale des biens et services produits. À titre indicatif, le rapport entre M3 et le PIB nominal passerait d’environ 77 % en 2021 à près de 83 % en 2026. Cette dernière comparaison doit néanmoins être interprétée avec prudence, puisqu’elle rapproche un encours monétaire arrêté à juillet d’une estimation du PIB portant sur l’ensemble de l’année. Le cash progresse, mais reste minoritaire dans M3 Les billets et monnaies en circulation sont passés de 17,2 milliards de dinars fin 2021 à 29,8 milliards en juillet 2026. Leur progression cumulée atteint 72,8 %, soit un rythme sensiblement supérieur à celui de M3. Le poids du cash dans la masse monétaire est ainsi passé d’environ 17 % à un peu plus de 19 %. Il existe donc bien un renforcement de la préférence pour la monnaie fiduciaire. Cette évolution peut s’expliquer par plusieurs facteurs : la hausse générale des prix, qui accroît les besoins en numéraire, l’augmentation de la valeur nominale des transactions, la place encore importante des paiements en espèces, le poids de l’économie informelle ou encore la volonté des agents économiques de constituer des encaisses de précaution. Les données monétaires agrégées ne permettent toutefois pas de mesurer précisément la contribution respective de chacun de ces facteurs. Dans tous les cas, une préférence plus marquée pour les billets traduit avant tout une modification de la répartition de la monnaie entre dépôts et numéraire au sein de l’économie, plutôt qu’une disparition de cette monnaie du système financier national. Plus de 40 milliards de dinars de dépôts supplémentaires La progression des dépôts est moins spectaculaire en pourcentage que celle du cash, mais elle est nettement plus importante en valeur absolue. Toutes les grandes catégories enregistrent ainsi une progression substantielle. L’épargne postale et les dépôts à vue auprès de la Poste affichent les hausses relatives les plus fortes, tandis que les comptes d’épargne bancaires augmentent de plus de moitié. Les dépôts bancaires et postaux ont gagné 40,1 milliards de dinars sur la période. Leur augmentation représente plus de trois fois celle des billets et monnaies en circulation. Sur l’accroissement cumulé des deux grandes composantes — dépôts et cash — environ trois quarts ont donc pris la forme de dépôts, contre un quart sous forme fiduciaire. Le système financier a ainsi capté la majeure partie de la monnaie supplémentaire mise en circulation dans l’économie. Les dépôts des non-résidents progressent également. Les ressources collectées auprès des non-résidents se sont également améliorées, à un rythme toutefois plus modéré. Leurs dépôts sont passés d’environ 16 milliards de dinars fin 2021 à 19,1 milliards en juillet 2026, soit une hausse cumulée de 19,4 %. Cette évolution représente 3,1 milliards de dinars de ressources supplémentaires pour les établissements concernés. Elle complète la forte progression des dépôts des résidents, même si les dépôts des non-résidents ne sont pas intégrés de la même manière dans la définition de la masse monétaire nationale. La hausse des dépôts renforce les ressources de financement dont dispose le secteur bancaire. Elle ne permet toutefois pas, à elle seule, de conclure à une amélioration du financement de l’économie réelle. La transformation de ces ressources en crédits aux entreprises et aux particuliers dépend notamment de la demande de financement, des conditions d’octroi des banques, du niveau des risques et de l’orientation d’une partie de la liquidité vers le financement de l’État. Les deux compartiments se sont remplis simultanément. Lorsqu’un ménage retire des fonds de son compte pour conserver des billets, la composition de la masse monétaire change : les dépôts diminuent et la monnaie fiduciaire augmente. Mais l’opération ne provoque pas nécessairement une augmentation de M3, puisque les deux formes de monnaie en font partie. Or, entre 2021 et juillet 2026, le cash n’a pas progressé au détriment des dépôts. Les deux composantes ont augmenté simultanément : La monnaie fiduciaire a gagné 12,6 milliards de dinars ; Les dépôts bancaires et postaux ont gagné 40,1 milliards ; M3 a augmenté de 52,7 milliards, La hausse des billets reflète donc moins un transfert massif hors des banques qu’une expansion générale de la quantité de monnaie dans l’économie. Le vase bancaire ne s’est pas vidé : il s’est rempli, tandis qu’une partie de la monnaie supplémentaire s’est également déversée dans le circuit fiduciaire. Le véritable enjeu : l’usage de cette monnaie supplémentaire La question essentielle n’est donc pas seulement de savoir pourquoi le cash augmente, mais ce que finance l’expansion globale de la masse monétaire. Si la masse monétaire progresse durablement plus vite que la production réelle, les ressources supplémentaires peuvent alimenter plusieurs circuits : la hausse des prix, les importations, le crédit aux entreprises et aux particuliers, l’acquisition d’actifs ou encore l’accumulation d’encaisses liquides. Elles peuvent également être orientées vers le financement de l’État, à travers la souscription de titres publics, notamment les bons du Trésor. Cette relation n’est ni automatique ni instantanée. Elle dépend de la vitesse de circulation de la monnaie, du comportement d’épargne des ménages, de la politique de crédit des banques et de la capacité de l’économie à accroître son offre de biens et de services. Mais l’écart observé depuis 2021 mérite d’être surveillé. En cinq ans, la Tunisie n’a pas simplement connu une hausse du cash : elle a enregistré une expansion monétaire généralisée, beaucoup plus rapide que la croissance réelle et sensiblement supérieure à celle du PIB nominal. Le phénomène ne révèle donc pas une désertification des banques. Il montre plutôt qu’une quantité croissante de monnaie s’est accumulée dans l’ensemble de l’économie, aussi bien sur les comptes que dans les portefeuilles. Sources : Banque centrale de Tunisie, Institut national de la statistique et calculs Tera Finances.
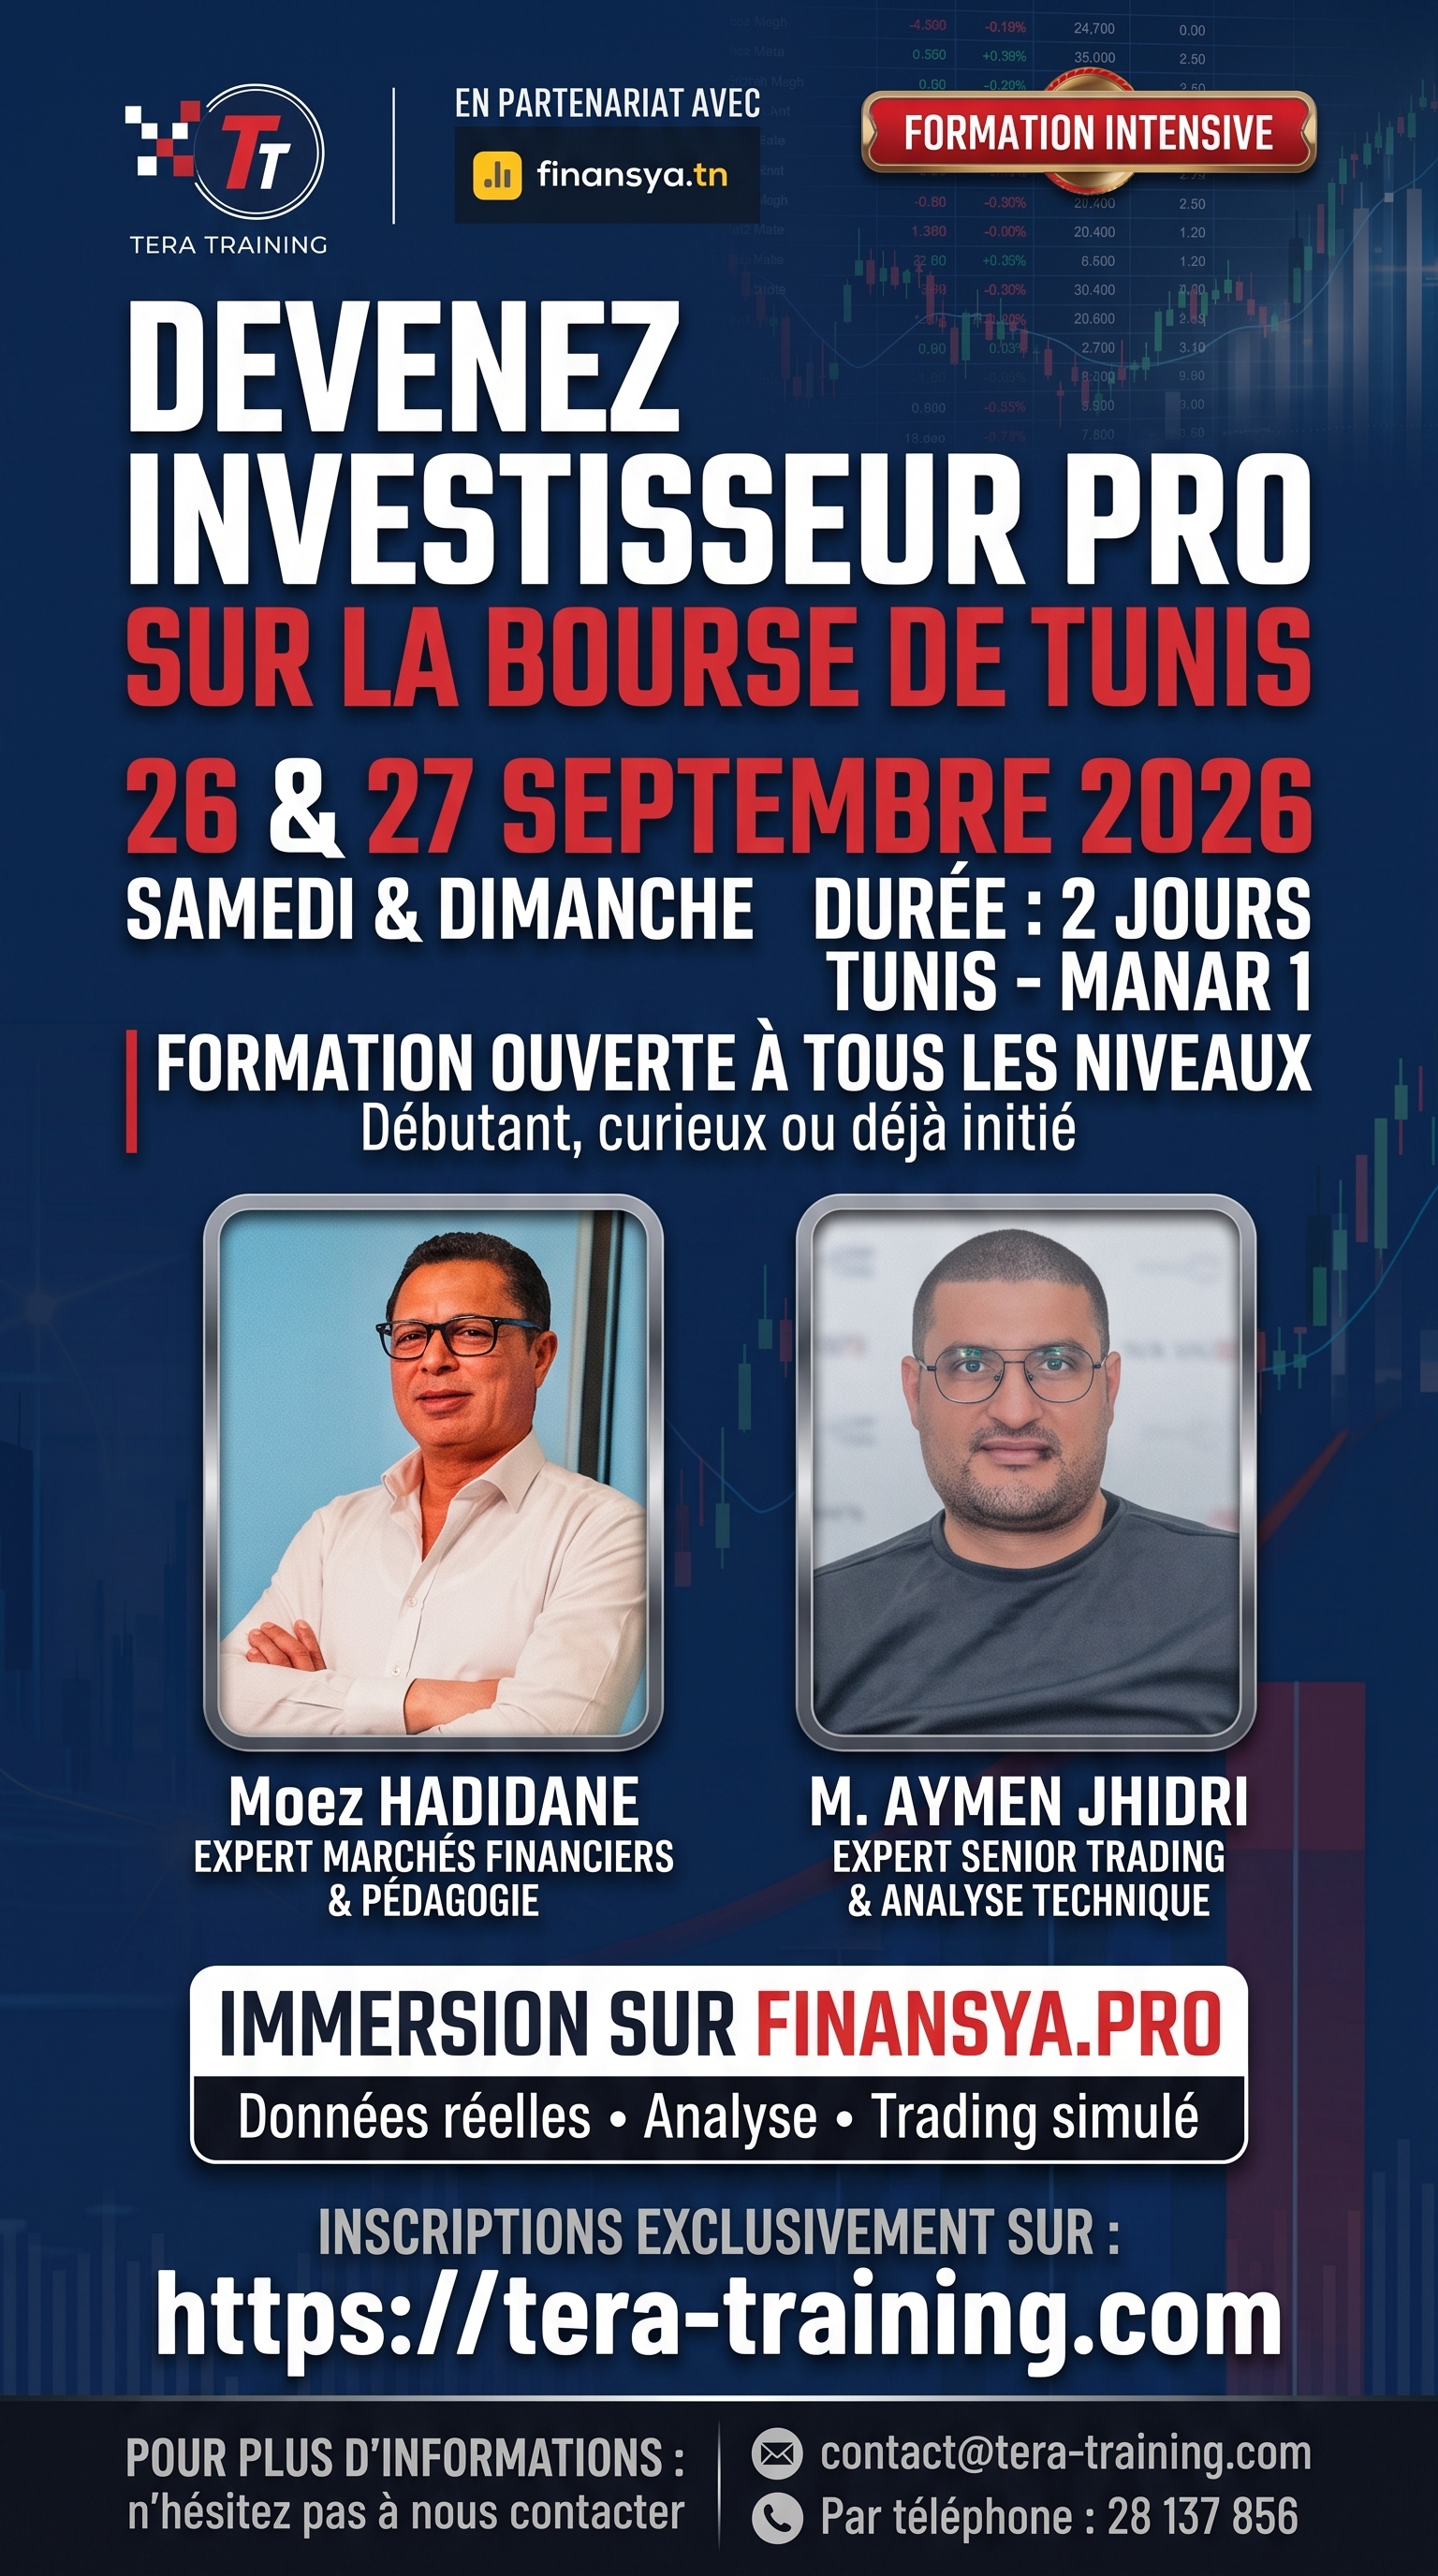


| Société | Date de publication | Communiqué |
|---|---|---|
| Tera Training | Tera Training lance sa nouvelle formation phare : « Devenez Investisseur Pro sur la Bourse de Tunis » |