Tunis Stock Exchange
- TUNINDEX 19 021,62
- Day Change -0,12 %
- YTD +42,57 %
- Capitaux séance 5,24 MD
 ADX
+1,09 %
 TASI
-0,02 %
 EGX30
+1,23 %
 MASI
-2,01 %
 TOPIX
-0,07 %
 CSI 300
+1,06 %
 STOXX 600
-1,11 %
 S&P 500
+0,17 %

Au premier semestre 2026, la hausse des revenus du portefeuille d’investissement et la baisse des charges bancaires soutiennent le produit net bancaire. Mais l’alourdissement du coût du risque réduit fortement le bénéfice. Les commissaires aux comptes assortissent leur examen limité de réserves. Une collecte portée par l’épargne, des créances classées en hausse Au 30 juin 2026, les dépôts et avoirs de la clientèle atteignent 10 209,7 MDT, en hausse de 181,2 MDT (+1,8 %) par rapport au 31 décembre 2025 retraité. Les comptes d’épargne portent l’essentiel de cette progression : ils gagnent 161,3 MDT (+3,9 %), contribuent à 89,0 % de la hausse totale et représentent 42,5 % des dépôts, contre 41,7 % à fin 2025. Les dépôts à vue reculent de 49,1 MDT (−1,7 %), à 2 919,8 MDT. Leur poids passe de 29,6 % à 28,6 % et leur contribution à la variation totale est de −27,1 %. Le reliquat, regroupé ici sous l’intitulé « autres sommes dues à la clientèle », augmente de 69,0 MDT (+2,4 %), à 2 948,2 MDT. Il contribue à 38,1 % de la variation et représente 28,9 % des dépôts, contre 28,7 % six mois auparavant. Cette masse comprend notamment les comptes à échéance et les bons à échéance ; elle est plus large que la rubrique comptable portant le même nom dans la note. Les créances nettes sur la clientèle progressent légèrement, de 32,3 MDT (+0,3 %), à 10 350,2 MDT. Avant provisions et agios réservés, les créances brutes inscrites au bilan augmentent davantage : 12 389,4 MDT, contre 12 223,3 MDT à fin 2025, soit +166,2 MDT (+1,4 %). La qualité des engagements se détériore. Sur le périmètre des créances au bilan et des engagements hors bilan présenté dans la note, les engagements sains s’établissent à 11 239,8 MDT et les engagements classés à 3 021,3 MDT. Ces derniers représentaient 2 928,4 MDT à fin 2025. Leur taux dans les engagements bruts passe ainsi de 20,74 % à 21,19 %. La couverture calculée par les provisions individuelles, les provisions additionnelles et les agios réservés affectés aux créances classées progresse de 59,54 % à 62,04 %. Les commissaires aux comptes attirent l’attention sur deux relations dont les engagements, nets des couvertures, atteignent respectivement 105 MDT et 72 MDT. Ils indiquent que la banque a renforcé la couverture de l’une d’elles par 50 MDT de provisions complémentaires. La note relative aux engagements donnés fait par ailleurs apparaître 3,182 MDT de « crédits sur l’honneur » au 30 juin 2026, au titre du dispositif de microfinancement d’honneur qu’elle décrit. Le portefeuille-titres commercial et le portefeuille d’investissement totalisent ensemble 4 011,0 MDT, en hausse de 152,4 MDT (+3,9 %) depuis fin 2025. Le premier se contracte de 48,3 MDT, à 29,0 MDT, notamment après la cession de 50 MDT de bons du Trésor à court terme. Le second progresse de 200,6 MDT, à 3 981,9 MDT, principalement sous l’effet de l’augmentation des bons du Trésor. Le coût du risque absorbe la progression des revenus Les produits d’exploitation bancaire s’établissent à 694,5 MDT, en léger retrait de 0,5 % sur le premier semestre 2025 retraité. Les charges d’exploitation bancaire diminuent de 8,1 %, à 348,8 MDT. Le produit net bancaire (PNB) augmente ainsi de 27,5 MDT (+8,7 %), à 345,7 MDT. Les revenus de portefeuille, hors résultat de change, constituent le principal moteur de cette hausse : ils atteignent 160,8 MDT, contre 140,9 MDT, et expliquent 72,6 % de la progression du PNB. Leur poids dans celui-ci passe de 44,3 % à 46,5 %. La marge nette d’intérêts gagne 3,8 MDT, à 106,3 MDT ; elle contribue à 13,7 % de la hausse du PNB, mais son poids recule de 32,2 % à 30,7 %. La marge sur commissions atteint 67,3 MDT, soit +1,4 MDT et une contribution de 5,3 % ; son poids passe de 20,7 % à 19,5 %. Enfin, le résultat de change s’élève à 11,2 MDT, contre 8,9 MDT : il apporte 8,5 % de la hausse du PNB et en représente 3,2 %, contre 2,8 % un an plus tôt. Les frais de personnel montent à 109,0 MDT (+11,4 %), les charges générales à 45,9 MDT (+12,3 %) et les dotations aux amortissements et provisions sur immobilisations à 8,2 MDT (+3,9 %). Ensemble, ces charges opérationnelles atteignent 163,1 MDT, contre 146,7 MDT. Le coefficient d’exploitation se dégrade de 46,1 % à 47,2 %. Le résultat d’exploitation avant coût du risque progresse néanmoins de 173,7 à 184,6 MDT. Cette amélioration est dépassée par le coût du risque, qui atteint 158,2 MDT, contre 87,3 MDT un an plus tôt. Il absorbe 45,8 % du PNB, contre 27,4 % au premier semestre 2025 retraité. Le résultat d’exploitation après coût du risque tombe dès lors à 26,4 MDT, contre 86,5 MDT. Après un solde des autres éléments ordinaires de −0,3 MDT, un impôt sur les bénéfices de 9,2 MDT et des éléments extraordinaires de −1,7 MDT, le résultat net ressort à 15,2 MDT, contre 54,4 MDT : une baisse de 72,0 %. La marge nette sur les produits bancaires revient de 7,8 % à 2,2 % et le ROE semestriel non annualisé, calculé sur les capitaux propres de clôture hors résultat, de 4,08 % à 1,12 %. Une trésorerie de clôture plus négative Au premier semestre 2026, les activités d’exploitation consomment 13,4 MDT de trésorerie, celles d’investissement 75,0 MDT et celles de financement 166,1 MDT. Après l’incidence positive du change, la variation nette publiée est de −243,2 MDT. Les liquidités et équivalents de liquidités passent ainsi de −1 257,6 MDT au 31 décembre 2025 retraité à −1 500,8 MDT au 30 juin 2026. La lecture de ces performances appelle la prudence. Dans leur rapport d’examen limité, les commissaires aux comptes formulent des réserves concernant notamment le système d’information, la justification de certains soldes et la documentation des garanties. Ils indiquent aussi ne pas pouvoir déterminer les éventuelles incidences sur le résultat et les capitaux propres d’une analyse encore en cours sur 37 MDT de dépenses liées au projet T24, reclassées en charges à répartir.

Les investisseurs ont retiré 23,21 milliards de dollars des fonds d’actions mondiaux durant la semaine achevée le 16 septembre 2026. Cette décollecte, la plus importante depuis décembre 2025, traduit une réduction de l’exposition au risque dans un environnement marqué par la hausse des prix de l’énergie, le retour des tensions inflationnistes et le durcissement des politiques monétaires. Selon les données de LSEG Lipper, portant sur 29 002 fonds, le mouvement reste toutefois très différencié selon les régions et les catégories d’actifs. Il ne correspond donc pas à une sortie généralisée et uniforme des marchés financiers, mais plutôt à une série d’arbitrages géographiques et sectoriels. Les actions américaines concentrent les retraits. Les fonds d’actions américains ont enregistré 31,44 milliards de dollars de sorties nettes, soit davantage que la décollecte mondiale. Il s’agit de leur quatrième semaine consécutive de retraits. Cette différence s’explique notamment par les entrées enregistrées dans d’autres régions. Les fonds d’actions asiatiques ont ainsi collecté 6,26 milliards de dollars, tandis que les fonds européens ont subi une décollecte beaucoup plus limitée, de 295 millions de dollars. Ces flux révèlent une rotation partielle au détriment des actions américaines, dont certaines valorisations sont devenues élevées, vers des marchés asiatiques pouvant être considérés comme relativement moins chers ou offrant des perspectives différentes. Les marchés émergents restent néanmoins sous pression. Leurs fonds d’actions ont enregistré 1,61 milliard de dollars de sorties, pour une deuxième semaine consécutive, tandis que les fonds obligataires émergents ont perdu 167 millions de dollars, interrompant six semaines de collecte. Pourquoi les investisseurs réduisent-ils leur exposition aux actions ? Le principal facteur est le retour du risque inflationniste provoqué par le renchérissement de l’énergie. Une hausse durable du pétrole et du gaz peut peser simultanément sur les coûts de production des entreprises, leurs marges et le pouvoir d’achat des ménages. Elle peut également conduire les banques centrales à maintenir leurs taux à un niveau élevé, voire à les relever davantage. La Réserve fédérale américaine vient ainsi d’augmenter son taux directeur de 25 points de base, tandis que les marchés anticipent de nouveaux resserrements monétaires aux États-Unis et dans la zone euro. Cette évolution pénalise les actions par plusieurs canaux. Elle renchérit le financement des entreprises, ralentit potentiellement l’investissement et la consommation, et réduit la valeur actuelle de leurs bénéfices futurs. Elle rend également les obligations publiques et les placements à court terme plus attractifs en comparaison. Les investisseurs redoutent ainsi une situation de stagflation, caractérisée par une inflation durablement élevée accompagnée d’un ralentissement de la croissance. Ce scénario serait particulièrement défavorable aux entreprises cycliques, fortement endettées ou dépendantes de la consommation des ménages. Des sorties globales, mais des achats sectoriels ciblés La décollecte ne signifie pas que les investisseurs abandonnent indistinctement toutes les actions. Les fonds sectoriels ont, au contraire, enregistré 4,49 milliards de dollars d’entrées nettes. La technologie, les services financiers et la consommation discrétionnaire figurent parmi les secteurs ayant attiré de nouveaux capitaux. Les investisseurs semblent donc réduire leurs positions dans les fonds indiciels ou généralistes tout en maintenant des expositions plus sélectives. Cette configuration correspond à un arbitrage interne au marché des actions : vendre une exposition large pour se concentrer sur certains secteurs jugés mieux placés pour résister au nouveau contexte économique ou bénéficier de tendances structurelles. La dette publique et les placements courts privilégiés Les fonds obligataires mondiaux n’ont attiré que 855 millions de dollars, leur plus faible collecte depuis le 1er avril. Derrière ce chiffre global apparaissent toutefois des mouvements très contrastés. Les fonds investis dans les obligations publiques ont collecté 2,96 milliards de dollars, tandis que les fonds obligataires à court terme ont reçu 1,96 milliard. Ces instruments permettent de bénéficier de rendements désormais plus élevés tout en limitant, dans le cas des maturités courtes, la sensibilité à une éventuelle nouvelle hausse des taux. À l’inverse, les investisseurs ont retiré 3,85 milliards de dollars des fonds d’obligations à haut rendement. Cette catégorie regroupe des titres émis par des entreprises présentant un risque de crédit plus important. Leur recul confirme une volonté de réduire l’exposition aux actifs les plus risqués. Les fonds obligataires libellés en euros ont également subi 1,1 milliard de dollars de sorties. L’or retrouve son rôle de protection Les fonds consacrés à l’or et aux métaux précieux ont enregistré 1,17 milliard de dollars d’entrées nettes. Cette collecte peut être interprétée comme une recherche de protection contre l’inflation, les tensions géopolitiques et la volatilité des marchés financiers. L’or ne procure ni intérêt ni dividende, mais il est régulièrement utilisé comme actif de diversification lorsque la visibilité économique diminue. En revanche, les fonds spécialisés dans l’énergie ont subi 148 millions de dollars de retraits. Les investisseurs n’ont donc pas simplement accompagné la hausse du pétrole en augmentant leur exposition aux valeurs énergétiques. Où va réellement l’argent retiré des fonds d’actions ? Les statistiques disponibles ne permettent pas d’établir une correspondance exacte entre chaque dollar retiré des fonds d’actions et sa destination finale. Une partie des capitaux est manifestement réorientée vers les actions asiatiques, certains secteurs boursiers, les obligations publiques, les titres à court terme et l’or. Une autre partie peut être placée directement dans des obligations ou des actions, transférée vers des dépôts bancaires, utilisée sur les marchés dérivés ou servir au remboursement de dettes. Il serait toutefois incorrect d’affirmer que tous les capitaux retirés des actions sont conservés en liquidités. Les fonds monétaires ont eux-mêmes enregistré 77,42 milliards de dollars de sorties, mettant fin à leur récente série de collectes. Ces retraits peuvent correspondre à des besoins temporaires de trésorerie, à des règlements fiscaux, à des acquisitions de titres détenus directement ou à des mouvements institutionnels. Les différentes catégories de fonds ne couvrent par ailleurs pas nécessairement le même univers statistique, ce qui empêche de reconstituer intégralement le parcours des capitaux. Un signal de prudence pour les marchés émergents La décollecte constitue avant tout un indicateur de réduction de l’appétit mondial pour le risque. Le mouvement est particulièrement marqué sur les actions américaines et les obligations spéculatives, tandis que les investisseurs privilégient davantage les titres publics, les échéances courtes, l’or et certaines expositions asiatiques ou sectorielles. Pour les économies émergentes, cette prudence peut se traduire par une hausse du coût des financements extérieurs, une demande plus faible pour leurs émissions obligataires et une plus grande volatilité des flux de capitaux.


| Société | Date de publication | Communiqué |
|---|---|---|
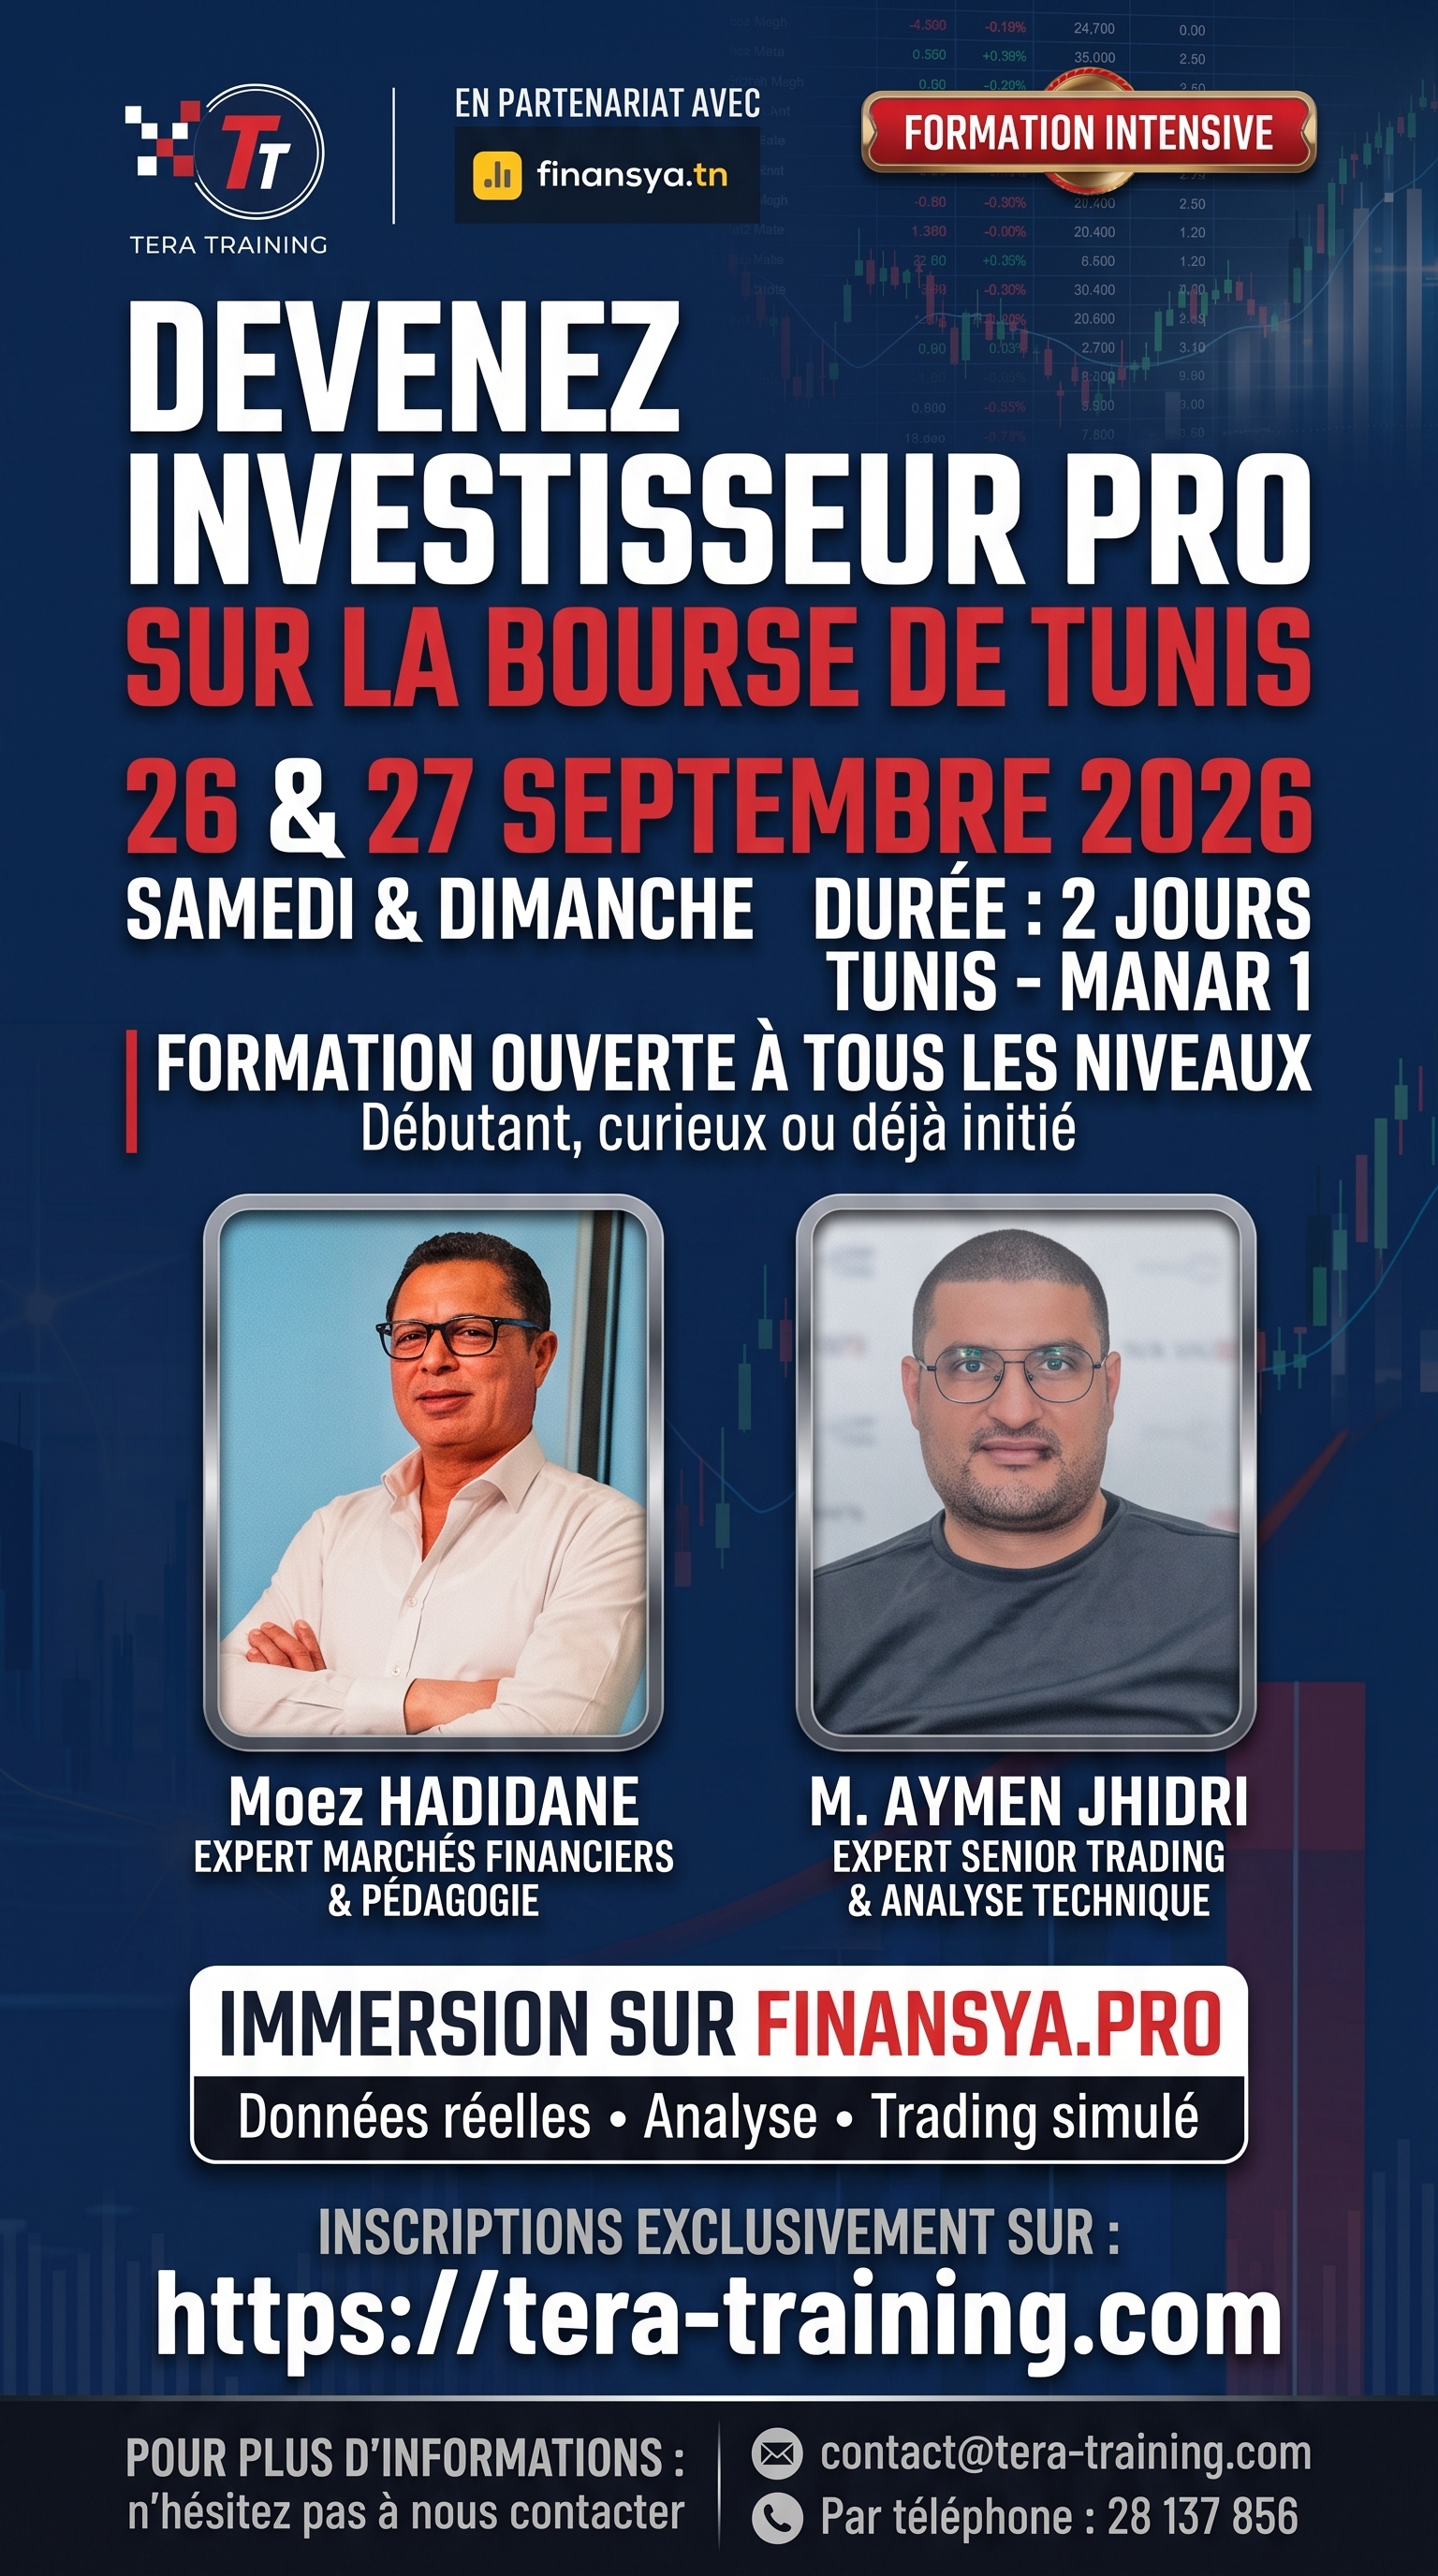
| Tera Training | Tera Training lance sa nouvelle formation phare : « Devenez Investisseur Pro sur la Bourse de Tunis » |