Tunis Stock Exchange
- TUNINDEX 19 020,06
- Day Change -0,33 %
- YTD +42,79 %
- Capitaux séance 2,83 MD
 ADX
-0,19 %
 TASI
+0,05 %
 EGX30
-0,46 %
 MASI
+0,28 %
 TOPIX
+0,61 %
 CSI 300
+0,68 %
 STOXX 600
+0,53 %
 S&P 500
-0,45 %

Le Groupe Ennakl Automobiles, qui réunit désormais la société mère et ses deux filiales Car Gros et S.T.L.V., a publié des comptes consolidés en demi-teinte pour le premier semestre 2026. Si l'activité continue de progresser, portée notamment par la montée en puissance de l'activité locative de S.T.L.V., la rentabilité, elle, se tasse nettement : le résultat net part du groupe recule de 17 % par rapport au 30 juin 2025, sous l'effet conjugué d'une marge commerciale plus étroite, de charges d'exploitation plus lourdes et de charges financières alourdies par le recours à l'escompte. Le bilan offre en revanche un visage plus rassurant, avec une trésorerie qui se renforce sensiblement. Une activité qui croît, des marges qui se tendent Les revenus consolidés progressent de 4,53 %, à 368,1 MDT au 30 juin 2026 contre 352,2 MDT un an plus tôt, tirés avant tout par les ventes de véhicules neufs et par les prestations de location apportées par S.T.L.V. — une ligne d'activité que l'on ne retrouve pas dans les comptes de la seule société mère, dont le chiffre d'affaires ne progresse que de 2,42 % sur la période. Mais ce dynamisme commercial se paie d'un coût des ventes qui grimpe plus vite encore, de 8,20 %, comprimant la marge commerciale à 61,4 MDT, en repli de 10,6 %. Le taux de marge commerciale s'établit ainsi à 16,66 % des revenus, contre 19,50 % un an plus tôt — une érosion de près de trois points que l'on retrouve, dans des proportions comparables, au niveau de la société mère seule, signe d'une pression sur les prix et les coûts d'acquisition qui touche l'ensemble du secteur automobile plutôt qu'un effet de périmètre. Les charges d'exploitation — charges de personnel, autres charges externes et impôts et taxes — progressent quant à elles de 7,91 %, portées surtout par les charges de personnel et les autres charges externes. Conjuguée au repli de la marge, cette évolution pèse lourdement sur l'excédent brut d'exploitation, qui recule de 21 %, à 34,8 MDT, et plus encore sur le résultat d'exploitation, en baisse de 20,45 % à 31,4 MDT. Le taux de marge sur résultat d'exploitation tombe à 8,53 % des revenus, contre 11,20 % au 30 juin 2025 et 10,94 % sur l'ensemble de l'exercice 2025 : le premier semestre 2026 ne représente ainsi que 40 % du résultat d'exploitation annuel de 2025, contre plus de la moitié un an plus tôt, signe d'un ralentissement sensible du rythme de formation des profits. Des charges financières qui pèsent, des dividendes qui soutiennent. Le passage du résultat d'exploitation au résultat courant est marqué par un net alourdissement des charges financières nettes, qui plus que doublent à 2,19 MDT contre 0,94 MDT un an plus tôt, entièrement imputable à la hausse des agios sur effets escomptés. À l'inverse, les produits des placements progressent de 9,77 %, à 11,2 MDT, portés par des dividendes en hausse en provenance d'Amen Bank et d'ATL — un soutien bien moindre, toutefois, qu'au niveau de la société mère seule, où les dividendes perçus des filiales, éliminés en consolidation, gonflent les produits financiers individuels à plus du double du montant consolidé. Au final, le résultat des activités ordinaires avant impôts recule de 17,4 %, à 41,4 MDT, et la charge d'impôt s'allège à due proportion, laissant le taux d'imposition effectif pratiquement stable autour de 26 %. Le résultat net de l'ensemble consolidé ressort ainsi à 30,6 MDT, en repli de 17,1 %, pour un taux de marge nette de 8,30 % contre 10,47 % un an plus tôt. Les intérêts minoritaires demeurant marginaux compte tenu d'un taux de détention proche de 100 % dans les deux filiales, le résultat net part du groupe suit une trajectoire quasi identique, à 30,6 MDT contre 36,9 MDT au 30 juin 2025 — un montant qui ne représente plus que la moitié du résultat annuel 2025, contre près de 62 % un an plus tôt. La rentabilité financière du Groupe s'en trouve mécaniquement affectée : non annualisée, elle recule de 16,73 % à 12,27 % ; annualisée, elle ressortirait à environ 24,6 %, en retrait par rapport aux 27,1 % effectivement réalisés sur l'ensemble de 2025. Un bilan plus liquide malgré la hausse de l'endettement brut Le tableau est plus favorable côté bilan. Le besoin en fonds de roulement s'allège nettement, de 107,4 MDT à fin décembre 2025 à 73,5 MDT à fin juin 2026 — une amélioration qu'il faut toutefois relativiser, une bonne part tenant à un dividende de 27 MDT approuvé en avril mais non encore décaissé, et à une avance en compte courant actionnaire de 14 MDT consentie par PGI Holding. Ces mêmes éléments expliquent le renversement spectaculaire des flux de financement, redevenus positifs à 22,7 MDT contre -35,9 MDT un an plus tôt, et la forte progression de la trésorerie disponible, qui plus que double à 77,2 MDT contre 33,9 MDT à fin 2025. La dette financière brute grimpe fortement, à 14,2 MDT contre 1,9 MDT six mois plus tôt, sous l'effet de nouveaux billets à ordre souscrits auprès d'Amen Bank et de la BIAT ; mais rapportée à une trésorerie disponible en forte hausse, la position financière nette du Groupe, déjà créditrice, se renforce encore, passant d'une trésorerie nette de 32,1 MDT à 63,0 MDT. Le premier semestre 2026 dessine ainsi le portrait d'un groupe qui continue de croître et qui aborde la seconde partie de l'exercice dans une position financière plus confortable, mais dont la rentabilité opérationnelle s'est nettement tassée. La trajectoire du second semestre dépendra largement de la capacité du Groupe à contenir la pression sur ses marges et ses charges financières, ainsi que du dénouement des éléments de trésorerie exceptionnels — dividende à payer et avance actionnaire — qui ont soutenu la liquidité de la clôture semestrielle.

Les perturbations affectant les exportations pétrolières saoudiennes franchissent un nouveau seuil. Les chargements de brut au port de Yanbu, sur la mer Rouge, ont été suspendus, selon des sources de l’industrie maritime citées par Reuters. Parallèlement, l’Arabie saoudite aurait informé certains clients européens de l’annulation de cargaisons prévues pour la fin du mois de septembre 2026. Cette évolution constitue le premier effet commercial majeur de l’arrêt de l’oléoduc Est-Ouest. Jusqu’ici, les informations disponibles faisaient principalement état du retard d’une cargaison destinée à un raffineur asiatique et des inquiétudes de plusieurs autres acheteurs. La suspension des chargements à Yanbu et les annulations notifiées à des clients européens élargissent désormais la portée de la perturbation. Un débouché stratégique vers la mer Rouge L’oléoduc Est-Ouest relie les zones de production de l’est de l’Arabie saoudite au terminal de Yanbu. Cette infrastructure permet au royaume d’exporter son pétrole par la mer Rouge sans passer par le détroit d’Ormuz. Avant son arrêt, l’oléoduc aurait récemment acheminé près de 4 millions de barils par jour. Une partie du brut arrivant à Yanbu était stockée sur place, ce qui avait permis de maintenir temporairement les chargements malgré l’interruption des flux. La suspension désormais rapportée laisse entendre que cette capacité d’amortissement ne suffit plus à assurer la continuité normale des opérations portuaires. Elle ne signifie cependant pas nécessairement que toutes les installations de Yanbu sont à l’arrêt ou que l’ensemble des cargaisons programmées a été annulé. Des conséquences directes pour l’Europe et la Méditerranée Yanbu occupe une position importante dans l’approvisionnement des marchés européens. Les navires chargés dans ce port peuvent rejoindre la Méditerranée par le canal de Suez ou emprunter le système d’oléoducs égyptien SUMED avant de poursuivre vers les raffineries européennes. L’annulation de certaines cargaisons de fin septembre pourrait contraindre les acheteurs concernés à rechercher rapidement des volumes de remplacement. Les alternatives peuvent notamment provenir d’Afrique du Nord, de la mer du Nord, des États-Unis ou d’autres producteurs du Moyen-Orient. Ce redéploiement est susceptible d’accroître la concurrence pour les cargaisons disponibles dans le bassin méditerranéen, tout particulièrement pour les qualités de brut sulfuré comparables au pétrole saoudien. Il pourrait également exercer une pression supplémentaire sur les différentiels de prix, les coûts de transport et les primes d’assurance maritime. Les volumes exacts annulés, le nombre de clients concernés et les destinations finales des cargaisons n’ont toutefois pas été précisés. Une suspension encore dépourvue de confirmation officielle La suspension des chargements repose, à ce stade, sur des informations communiquées à Reuters par des sources sectorielles anonymes. Aucune confirmation officielle distincte de Saudi Aramco ou du ministère saoudien de l’Énergie n’a été identifiée. La durée de l’interruption demeure également incertaine. Goldman Sachs estime que la réparation de l’oléoduc pourrait intervenir très rapidement dans le scénario le plus favorable, mais prendre jusqu’à huit semaines en cas de dommages plus importants. Cette fourchette constitue une estimation et non un calendrier communiqué par les autorités saoudiennes. Environ 2 millions de barils par jour récemment exportés depuis Yanbu seraient exposés aux conséquences de l’arrêt de l’oléoduc et de la suspension des chargements. Ce chiffre représente un volume potentiellement affecté, et non une perte d’approvisionnement déjà constatée. Le marché pétrolier accentue sa hausse La multiplication des perturbations a renforcé les tensions sur les cours. Le 15 septembre, vers 16 h 06, heure de Tunis, le Brent progressait de 2,81 dollars pour atteindre 108,49 dollars le baril. Le West Texas Intermediate gagnait 3,29 dollars, à 104,68 dollars. La réaction du marché ne s’explique toutefois pas uniquement par Yanbu. Elle intègre également la forte contraction du trafic visible dans le détroit d’Ormuz, les perturbations de la production libyenne et les attaques visant d’autres infrastructures énergétiques. La portée réelle de la suspension dépendra désormais de sa durée, de la capacité de l’Arabie saoudite à rétablir l’oléoduc Est-Ouest et du nombre de cargaisons effectivement reportées ou annulées. Une reprise rapide limiterait les conséquences sur les approvisionnements méditerranéens. Une interruption prolongée renforcerait, en revanche, les tensions sur le marché physique européen.
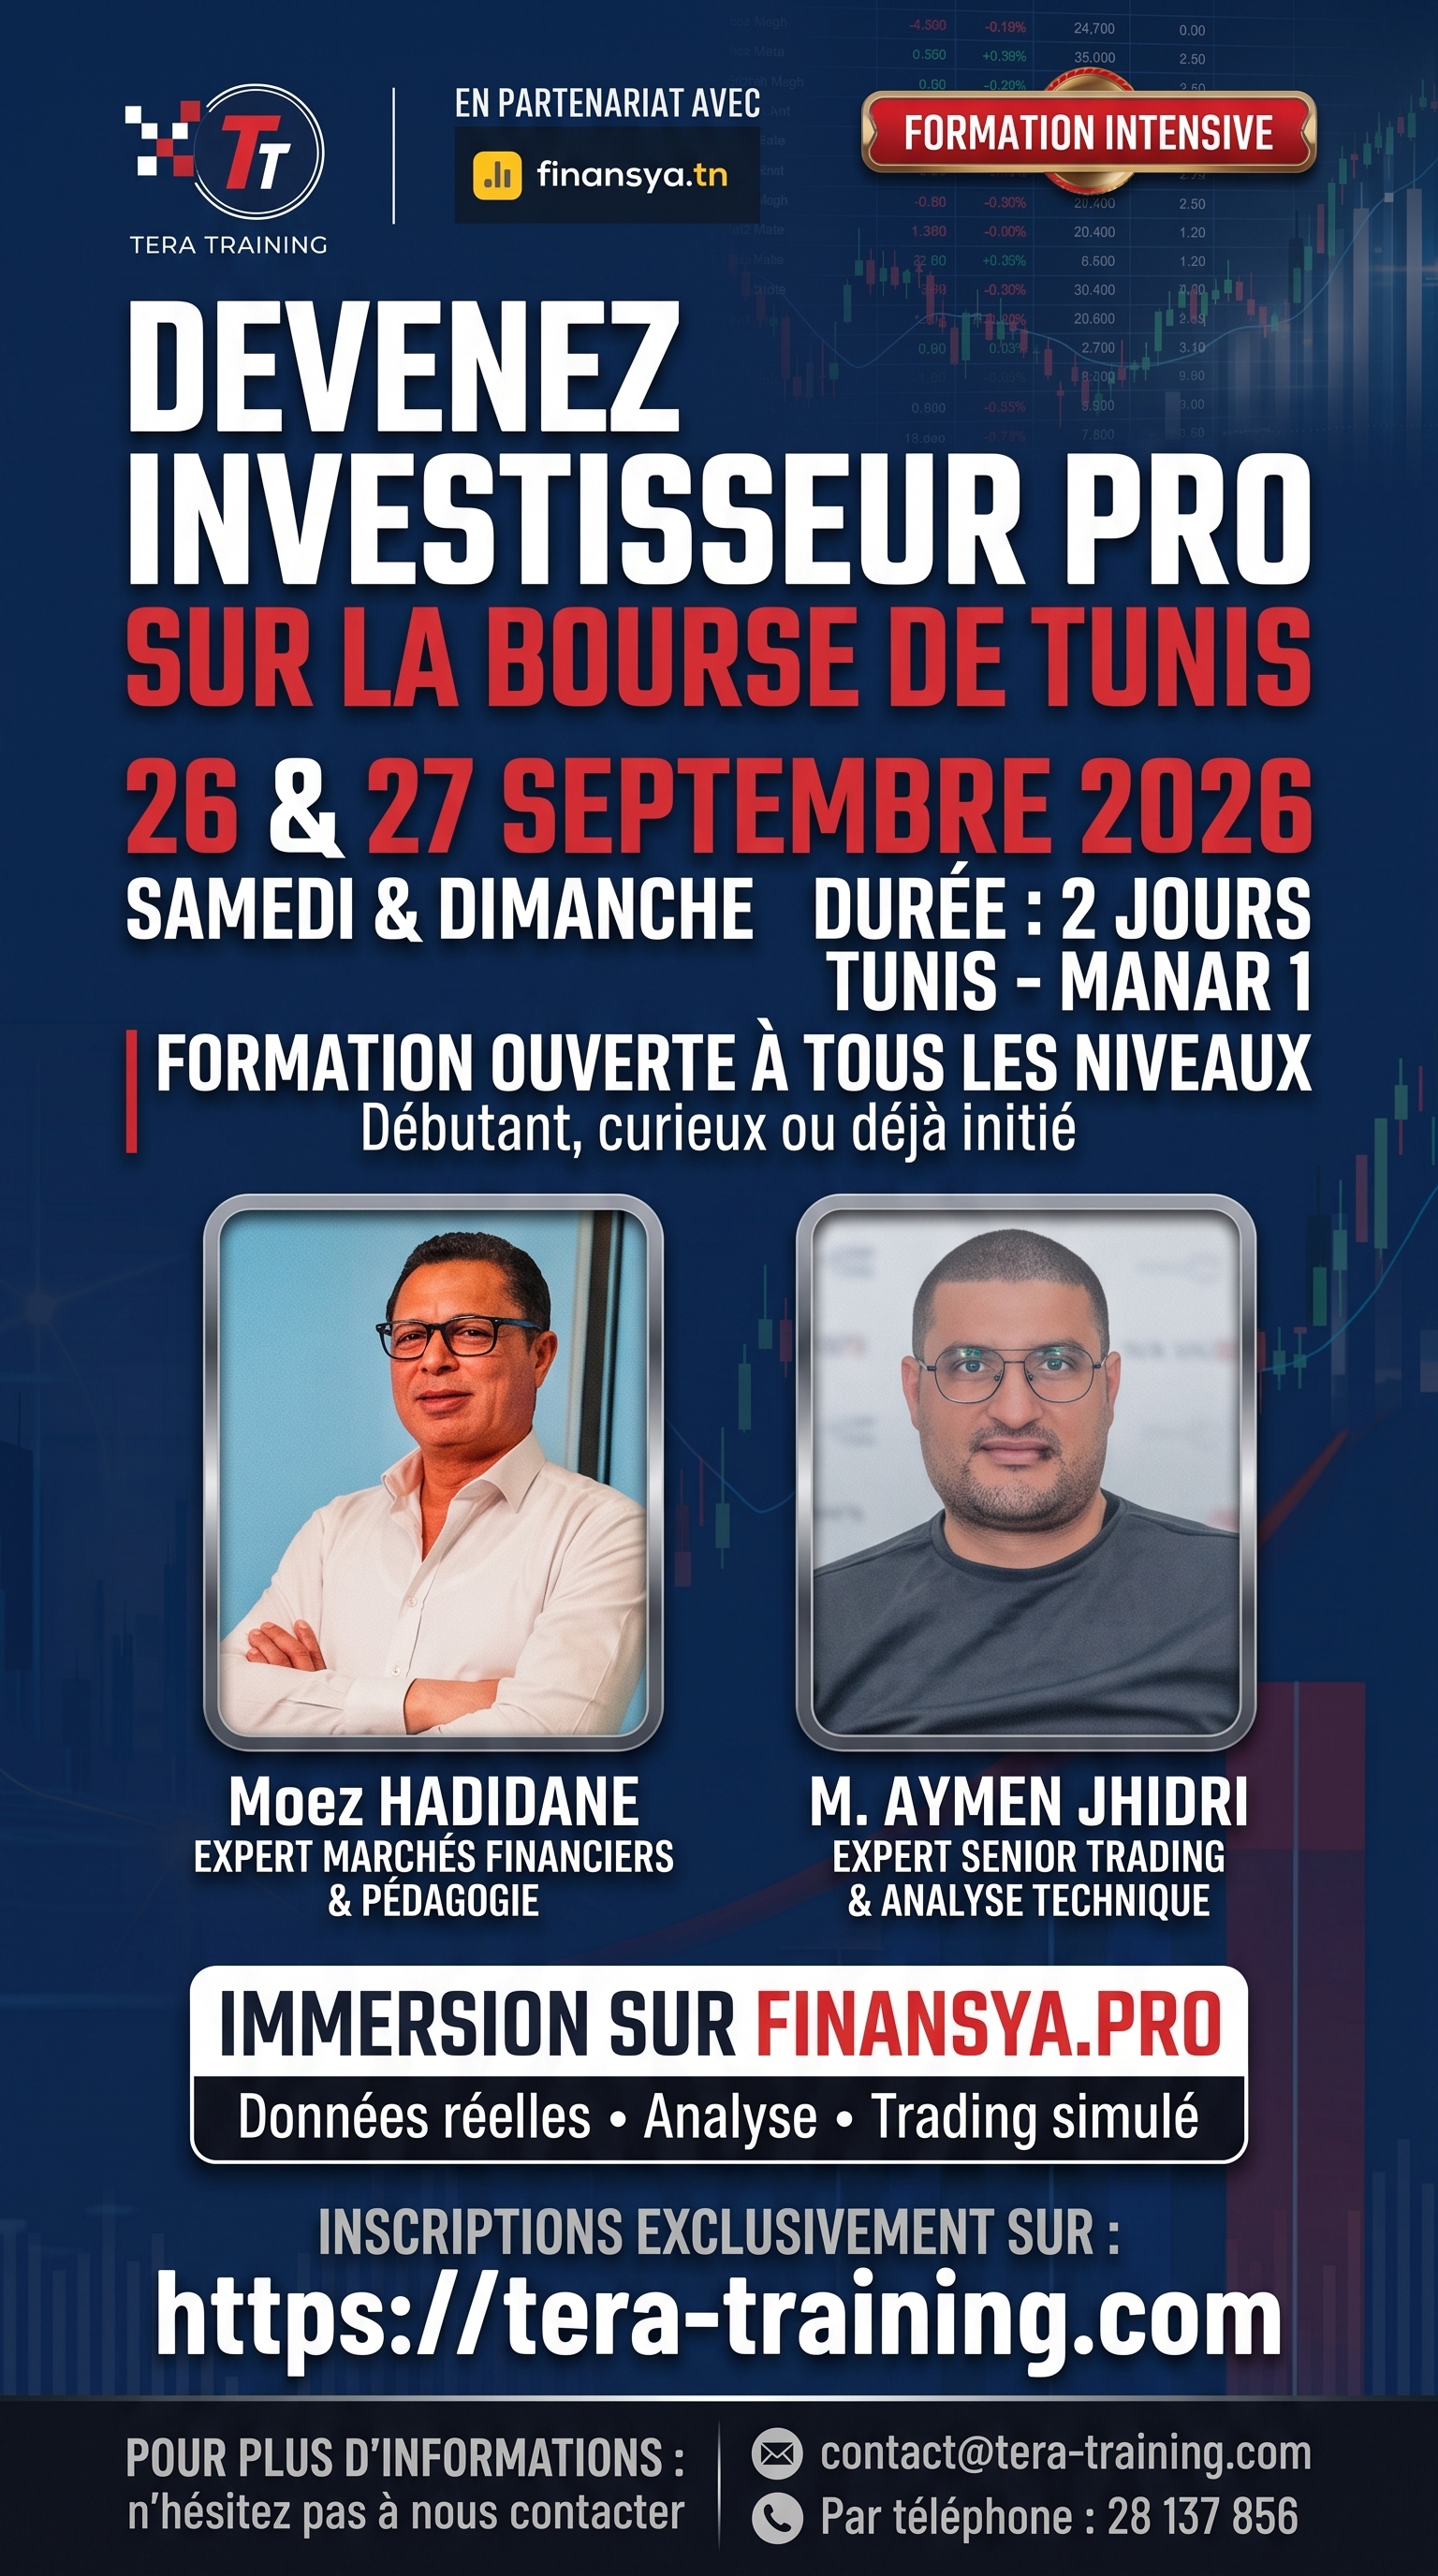


| Société | Date de publication | Communiqué |
|---|---|---|
| Tera Training | Tera Training lance sa nouvelle formation phare : « Devenez Investisseur Pro sur la Bourse de Tunis » |