Tunis Stock Exchange
- TUNINDEX 18 981,98
- Day Change -0,33 %
- YTD +42,53 %
- Capitaux séance 3,21 MD
 ADX
+1,09 %
 TASI
-0,02 %
 EGX30
+1,23 %
 MASI
-0,51 %
 TOPIX
-0,07 %
 CSI 300
+1,06 %
 STOXX 600
-0,65 %
 S&P 500
+1,14 %

Les investisseurs ont retiré 23,21 milliards de dollars des fonds d’actions mondiaux durant la semaine achevée le 16 septembre 2026. Cette décollecte, la plus importante depuis décembre 2025, traduit une réduction de l’exposition au risque dans un environnement marqué par la hausse des prix de l’énergie, le retour des tensions inflationnistes et le durcissement des politiques monétaires. Selon les données de LSEG Lipper, portant sur 29 002 fonds, le mouvement reste toutefois très différencié selon les régions et les catégories d’actifs. Il ne correspond donc pas à une sortie généralisée et uniforme des marchés financiers, mais plutôt à une série d’arbitrages géographiques et sectoriels. Les actions américaines concentrent les retraits. Les fonds d’actions américains ont enregistré 31,44 milliards de dollars de sorties nettes, soit davantage que la décollecte mondiale. Il s’agit de leur quatrième semaine consécutive de retraits. Cette différence s’explique notamment par les entrées enregistrées dans d’autres régions. Les fonds d’actions asiatiques ont ainsi collecté 6,26 milliards de dollars, tandis que les fonds européens ont subi une décollecte beaucoup plus limitée, de 295 millions de dollars. Ces flux révèlent une rotation partielle au détriment des actions américaines, dont certaines valorisations sont devenues élevées, vers des marchés asiatiques pouvant être considérés comme relativement moins chers ou offrant des perspectives différentes. Les marchés émergents restent néanmoins sous pression. Leurs fonds d’actions ont enregistré 1,61 milliard de dollars de sorties, pour une deuxième semaine consécutive, tandis que les fonds obligataires émergents ont perdu 167 millions de dollars, interrompant six semaines de collecte. Pourquoi les investisseurs réduisent-ils leur exposition aux actions ? Le principal facteur est le retour du risque inflationniste provoqué par le renchérissement de l’énergie. Une hausse durable du pétrole et du gaz peut peser simultanément sur les coûts de production des entreprises, leurs marges et le pouvoir d’achat des ménages. Elle peut également conduire les banques centrales à maintenir leurs taux à un niveau élevé, voire à les relever davantage. La Réserve fédérale américaine vient ainsi d’augmenter son taux directeur de 25 points de base, tandis que les marchés anticipent de nouveaux resserrements monétaires aux États-Unis et dans la zone euro. Cette évolution pénalise les actions par plusieurs canaux. Elle renchérit le financement des entreprises, ralentit potentiellement l’investissement et la consommation, et réduit la valeur actuelle de leurs bénéfices futurs. Elle rend également les obligations publiques et les placements à court terme plus attractifs en comparaison. Les investisseurs redoutent ainsi une situation de stagflation, caractérisée par une inflation durablement élevée accompagnée d’un ralentissement de la croissance. Ce scénario serait particulièrement défavorable aux entreprises cycliques, fortement endettées ou dépendantes de la consommation des ménages. Des sorties globales, mais des achats sectoriels ciblés La décollecte ne signifie pas que les investisseurs abandonnent indistinctement toutes les actions. Les fonds sectoriels ont, au contraire, enregistré 4,49 milliards de dollars d’entrées nettes. La technologie, les services financiers et la consommation discrétionnaire figurent parmi les secteurs ayant attiré de nouveaux capitaux. Les investisseurs semblent donc réduire leurs positions dans les fonds indiciels ou généralistes tout en maintenant des expositions plus sélectives. Cette configuration correspond à un arbitrage interne au marché des actions : vendre une exposition large pour se concentrer sur certains secteurs jugés mieux placés pour résister au nouveau contexte économique ou bénéficier de tendances structurelles. La dette publique et les placements courts privilégiés Les fonds obligataires mondiaux n’ont attiré que 855 millions de dollars, leur plus faible collecte depuis le 1er avril. Derrière ce chiffre global apparaissent toutefois des mouvements très contrastés. Les fonds investis dans les obligations publiques ont collecté 2,96 milliards de dollars, tandis que les fonds obligataires à court terme ont reçu 1,96 milliard. Ces instruments permettent de bénéficier de rendements désormais plus élevés tout en limitant, dans le cas des maturités courtes, la sensibilité à une éventuelle nouvelle hausse des taux. À l’inverse, les investisseurs ont retiré 3,85 milliards de dollars des fonds d’obligations à haut rendement. Cette catégorie regroupe des titres émis par des entreprises présentant un risque de crédit plus important. Leur recul confirme une volonté de réduire l’exposition aux actifs les plus risqués. Les fonds obligataires libellés en euros ont également subi 1,1 milliard de dollars de sorties. L’or retrouve son rôle de protection Les fonds consacrés à l’or et aux métaux précieux ont enregistré 1,17 milliard de dollars d’entrées nettes. Cette collecte peut être interprétée comme une recherche de protection contre l’inflation, les tensions géopolitiques et la volatilité des marchés financiers. L’or ne procure ni intérêt ni dividende, mais il est régulièrement utilisé comme actif de diversification lorsque la visibilité économique diminue. En revanche, les fonds spécialisés dans l’énergie ont subi 148 millions de dollars de retraits. Les investisseurs n’ont donc pas simplement accompagné la hausse du pétrole en augmentant leur exposition aux valeurs énergétiques. Où va réellement l’argent retiré des fonds d’actions ? Les statistiques disponibles ne permettent pas d’établir une correspondance exacte entre chaque dollar retiré des fonds d’actions et sa destination finale. Une partie des capitaux est manifestement réorientée vers les actions asiatiques, certains secteurs boursiers, les obligations publiques, les titres à court terme et l’or. Une autre partie peut être placée directement dans des obligations ou des actions, transférée vers des dépôts bancaires, utilisée sur les marchés dérivés ou servir au remboursement de dettes. Il serait toutefois incorrect d’affirmer que tous les capitaux retirés des actions sont conservés en liquidités. Les fonds monétaires ont eux-mêmes enregistré 77,42 milliards de dollars de sorties, mettant fin à leur récente série de collectes. Ces retraits peuvent correspondre à des besoins temporaires de trésorerie, à des règlements fiscaux, à des acquisitions de titres détenus directement ou à des mouvements institutionnels. Les différentes catégories de fonds ne couvrent par ailleurs pas nécessairement le même univers statistique, ce qui empêche de reconstituer intégralement le parcours des capitaux. Un signal de prudence pour les marchés émergents La décollecte constitue avant tout un indicateur de réduction de l’appétit mondial pour le risque. Le mouvement est particulièrement marqué sur les actions américaines et les obligations spéculatives, tandis que les investisseurs privilégient davantage les titres publics, les échéances courtes, l’or et certaines expositions asiatiques ou sectorielles. Pour les économies émergentes, cette prudence peut se traduire par une hausse du coût des financements extérieurs, une demande plus faible pour leurs émissions obligataires et une plus grande volatilité des flux de capitaux.

Après avoir culminé à un niveau inédit de 30,220 milliards de dinars le 28 août 2026, l’encours des billets et de la monnaie en circulation en Tunisie s’est progressivement replié. Il est repassé sous le seuil des 30 milliards de dinars le 14 septembre, avant de revenir à 29,847 milliards au 17 septembre. La circulation fiduciaire avait franchi pour la première fois la barre symbolique des 30 milliards de dinars le 21 août 2026. Selon les données de la Banque centrale de Tunisie, l’encours s’établissait alors à 30,040 milliards de dinars, contre 29,970 milliards deux jours auparavant. La progression s’est ensuite poursuivie rapidement. L’encours a atteint 30,080 milliards de dinars le 24 août, 30,131 milliards le 26 août et 30,186 milliards le 27 août, avant d’inscrire un plus haut historique de 30,220 milliards de dinars le vendredi 28 août. Une décrue progressive à partir de la fin août Après ce record, la tendance s’est progressivement inversée. L’encours est revenu à 30,217 milliards de dinars le 31 août, puis à 30,190 milliards le 1er septembre et à 30,172 milliards le lendemain. Un rebond ponctuel à 30,200 milliards de dinars a été observé le 3 septembre, sans interrompre durablement le mouvement de décrue. La circulation fiduciaire a ensuite diminué presque continûment, pour s’établir à 30,015 milliards de dinars le 11 septembre. Le seuil des 30 milliards a finalement été franchi à la baisse le lundi 14 septembre, avec un encours de 29,950 milliards de dinars. Celui-ci a poursuivi son recul à 29,919 milliards le 15 septembre, 29,877 milliards le 16 septembre, puis 29,847 milliards le 17 septembre. Un recul de 373 millions de dinars depuis le sommet Entre le record du 28 août et le 17 septembre, l’encours des billets et de la monnaie en circulation a diminué de 373 millions de dinars, soit un repli d’environ 1,2 %. Malgré cette décrue, son niveau demeure supérieur de 76 millions de dinars à celui observé à la fin du mois de juillet. La circulation fiduciaire a donc effacé l’essentiel de son accélération du mois d’août, sans revenir complètement à son point de départ. Ces données retracent uniquement l’évolution du montant des billets et de la monnaie effectivement en circulation. Elles ne doivent pas être confondues avec la masse monétaire au sens large, qui comprend également les dépôts bancaires et d’autres formes d’avoirs monétaires.


| Société | Date de publication | Communiqué |
|---|---|---|
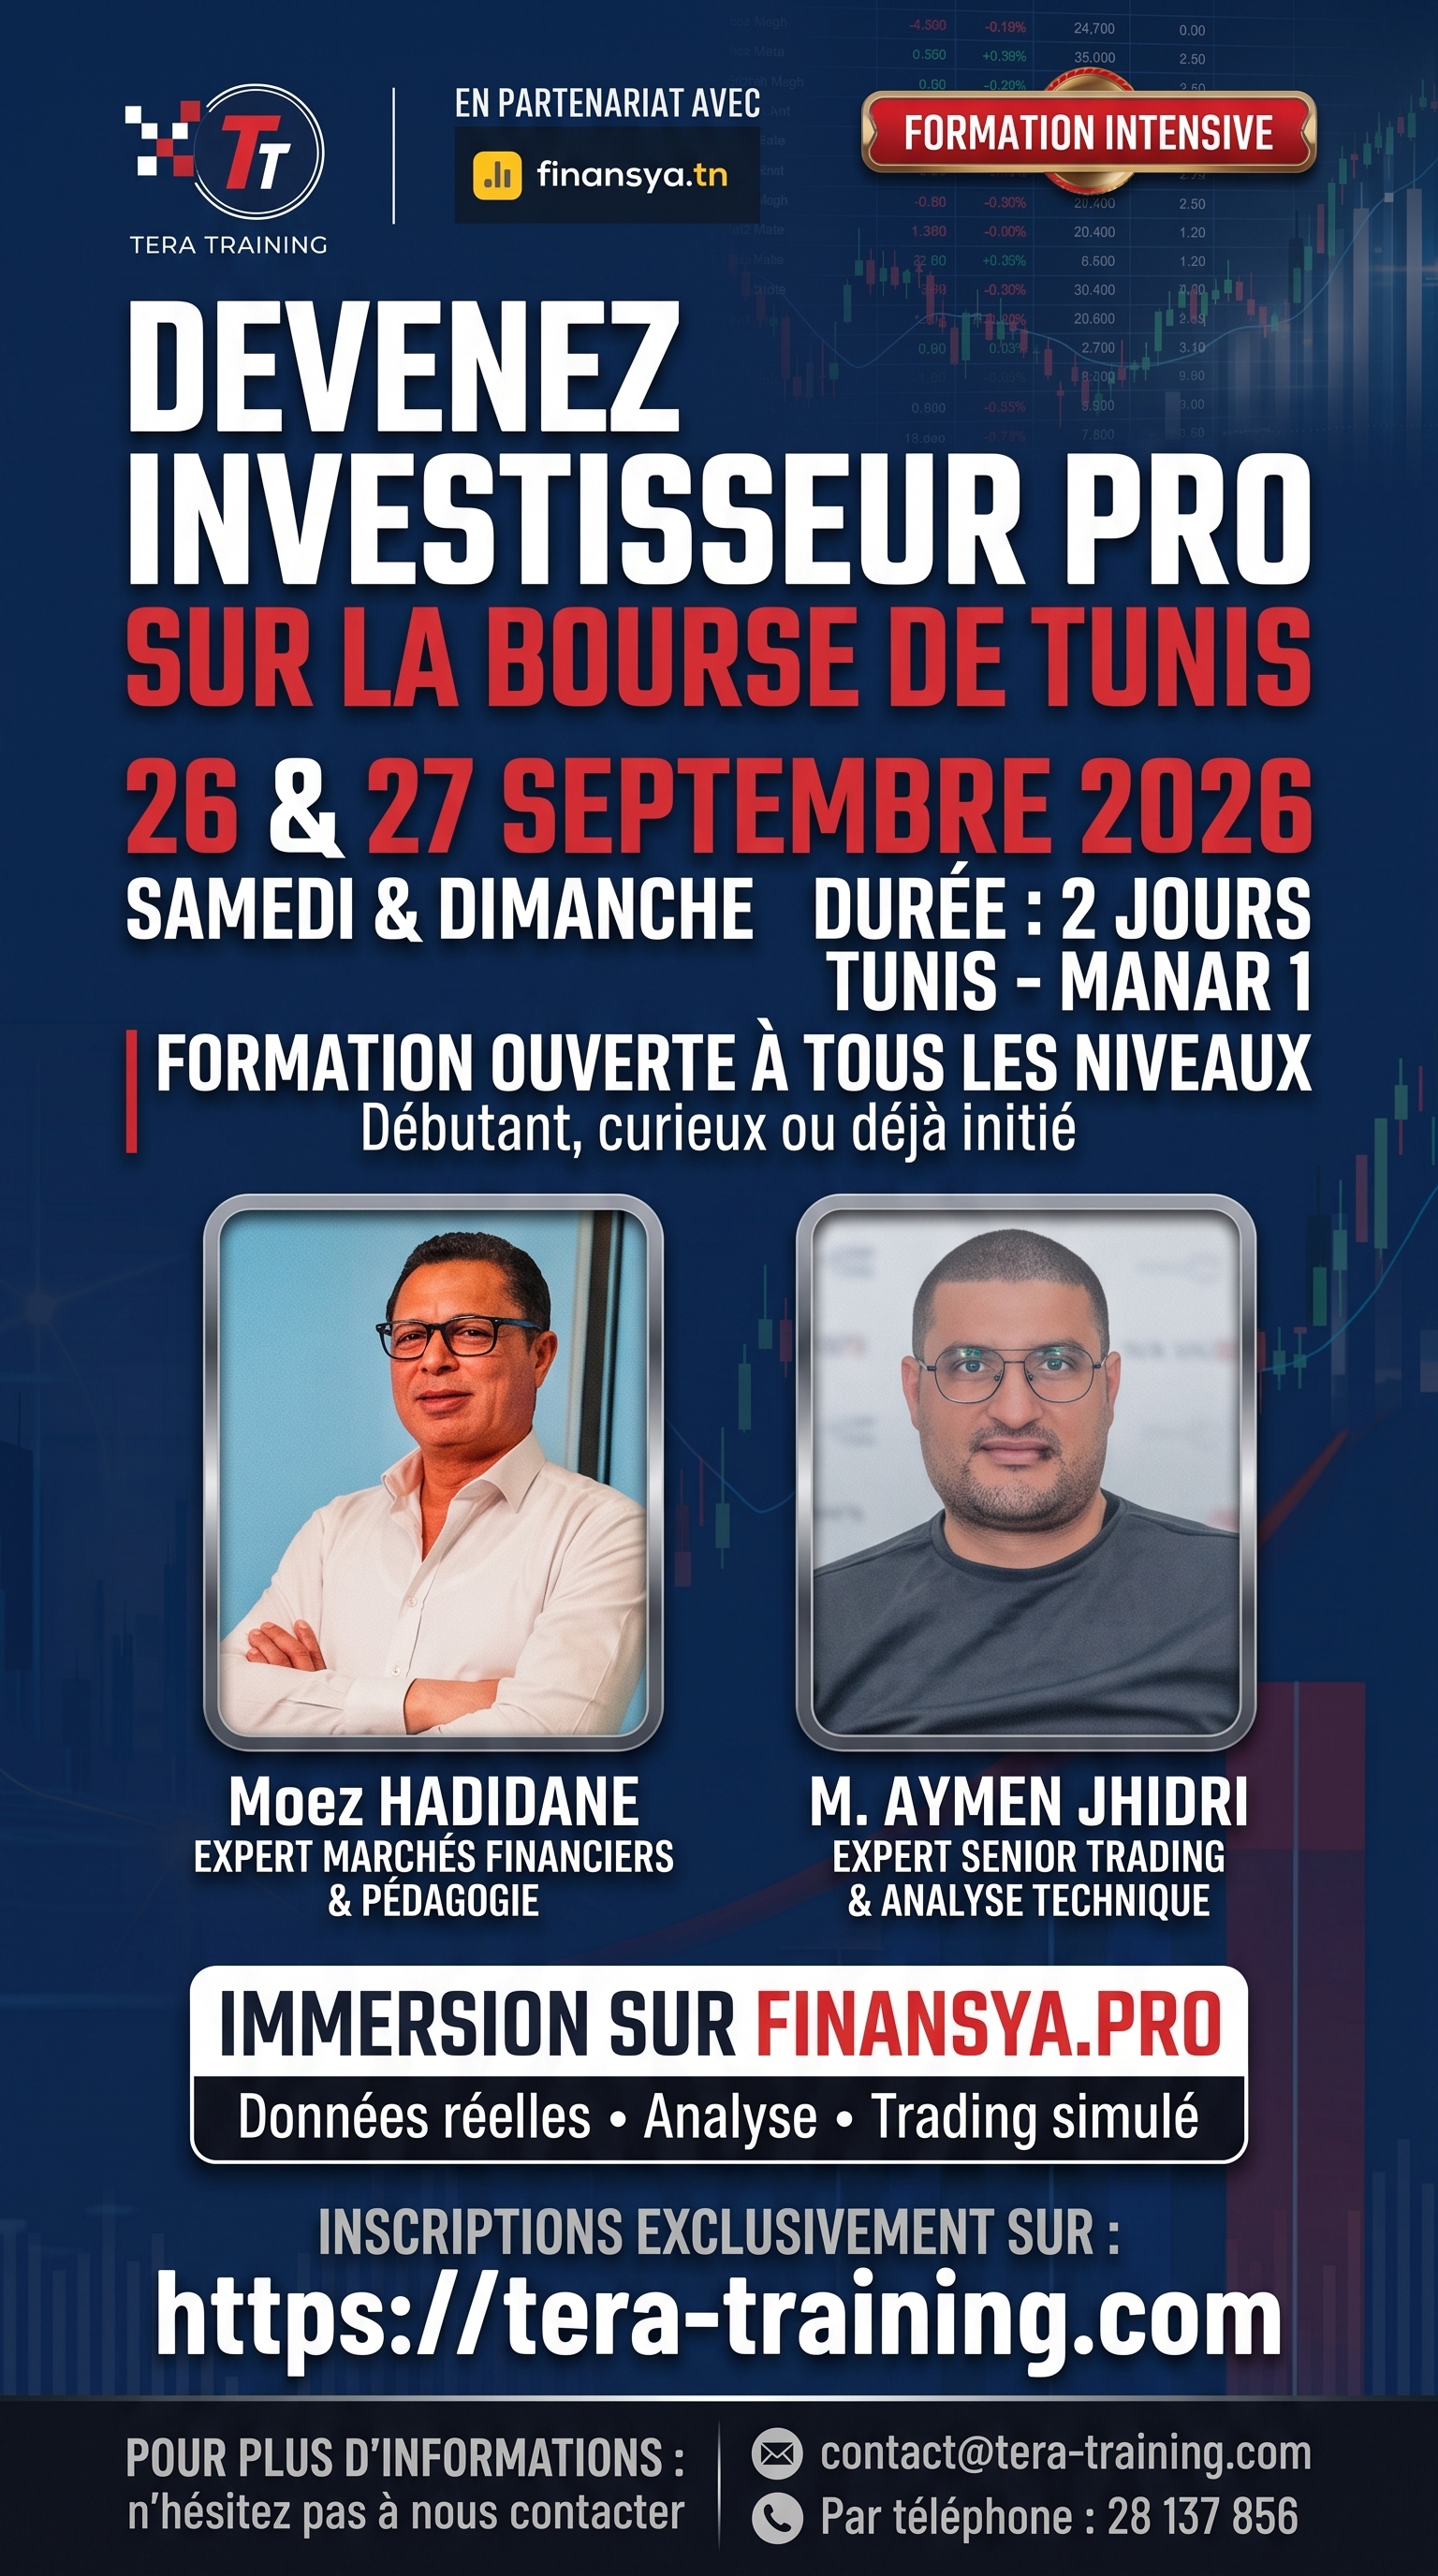
| Tera Training | Tera Training lance sa nouvelle formation phare : « Devenez Investisseur Pro sur la Bourse de Tunis » |