Tunis Stock Exchange
- TUNINDEX 19 121,00
- Day Change +1,03 %
- YTD +43,31 %
- Capitaux séance 4,82 MD
 ADX
+0,06 %
 TASI
+0,13 %
 EGX30
-1,56 %
 MASI
-1,16 %
 TOPIX
+0,74 %
 CSI 300
-0,67 %
 STOXX 600
-0,60 %
 S&P 500
-0,81 %

Les états financiers intermédiaires de la Société Magasin Général (SMG), qui exploite un réseau de 104 points de vente au 30 juin 2026, font apparaître un net redressement de la rentabilité par rapport au premier semestre 2025, porté par une croissance solide des ventes et un allègement marqué de la facture financière. Une activité en accélération Les revenus du premier semestre 2026 s'établissent à 590,9 MDT, en hausse de 7,3 % sur un an (550,7 MDT), portant le total des produits d'exploitation à 610,5 MDT (+7,0 %), les autres produits d'exploitation reculant légèrement à 19,6 MDT. Les achats de marchandises vendues progressent à un rythme comparable, à 499,2 MDT (+7,2 %), tirés notamment par une reconstitution de stocks plus marquée qu'un an plus tôt (10,8 MDT de variation de stocks contre 3,3 MDT), alors que les achats proprement dits ne croissent que de 5,6 %. Une rentabilité qui se redresse à tous les étages La marge brute ressort à 91,6 MDT (+7,9 %), portant le taux de marge brute à 15,5 % des revenus contre 15,4 % un an plus tôt (16,0 % sur l'ensemble de 2025). Après charges de personnel (52,0 MDT, +11,0 %, sous l'effet de l'intégration d'effectifs auparavant sous-traités) et autres charges d'exploitation (39,2 MDT, -2,7 %), l'excédent brut d'exploitation reste ténu à 0,5 MDT, contre -2,1 MDT un an plus tôt. Le résultat d'exploitation atteint 8,4 MDT (+41,5 %), portant le taux de marge d'exploitation à 1,37 % des produits d'exploitation, contre 1,04 % au premier semestre 2025 et 1,27 % sur l'ensemble de 2025. Les charges financières nettes reculent fortement, à 0,9 MDT (-74,9 %), portant le résultat des activités ordinaires avant impôt à 8,1 MDT contre 1,9 MDT un an plus tôt (+319,5 %). Aucun élément extraordinaire n'est constaté sur la période. Après une charge d'impôt de 2,8 MDT, qui intègre la contribution conjoncturelle (+85,0 %), le résultat net de la période bondit à 5,3 MDT contre 0,4 MDT au premier semestre 2025 — un bénéfice semestriel multiplié par plus de douze —, portant le taux de marge nette à 0,87 % contre 0,07 % un an plus tôt. La rentabilité des capitaux propres (ROE) ressort à 6,03 % non annualisé, contre 0,51 % un an plus tôt ; annualisé, elle atteint 12,07 %, contre 6,37 % sur l'ensemble de 2025. Un profil bilanciel et de trésorerie sous contrôle Le besoin en fonds de roulement reste structurellement négatif, à -204,7 MDT au 30 juin 2026 contre -209,6 MDT au 31 décembre 2025, le crédit fournisseurs continuant de financer largement les stocks et les créances. Les placements et autres actifs financiers se contractent à 1,3 MDT (contre 3,6 MDT), tandis que les liquidités progressent fortement, à 21,9 MDT (contre 11,0 MDT). La dette financière brute augmente à 137,9 MDT (+7,9 %), mais la dette nette reste quasi stable à 114,6 MDT (+1,3 %) grâce à la reconstitution de la trésorerie. Les flux de trésorerie d'exploitation reculent à 19,7 MDT (-50,6 %) sous l'effet de la reconstitution des stocks, les flux d'investissement s'établissent à -10,9 MDT et les flux de financement s'inversent à +13,5 MDT (contre -20,6 MDT un an plus tôt), portant la variation de trésorerie du semestre à +22,3 MDT (+60,4 %). La trésorerie à la clôture s'améliore nettement, à -22,4 MDT contre -44,7 MDT au 31 décembre 2025. Conclusion Le premier semestre 2026 marque un net redressement de Magasin Général : chiffre d'affaires en hausse, résultat d'exploitation en progression de plus de 40 %, résultat net multiplié par plus de douze et rentabilité financière quasiment doublée. Deux points de vigilance subsistent : l'issue du contrôle engagé par la CNSS sur les exercices 2023 à 2025, dont l'incidence financière ne peut être déterminée à ce stade — comme le relèvent les commissaires aux comptes dans leur paragraphe d'observation — et la capacité de la société à convertir cette amélioration de la rentabilité en une génération de trésorerie opérationnelle plus proche de celle observée par le passé.

Les états financiers intermédiaires de la Société Nouvelle Maison de la Ville de Tunis (SNMVT), qui exploite l'enseigne Monoprix, dessinent au 30 juin 2026 le portrait d'une entreprise à deux vitesses. Le chiffre d'affaires accélère, les marges se reconstituent et le résultat net s'envole par rapport à un premier semestre 2025 atone. Mais ce redressement de la rentabilité s'accompagne d'une consommation de trésorerie marquée, qui fait réapparaître un endettement net presque effacé à la clôture de 2025. Une activité commerciale qui retrouve de la vigueur Les revenus s’établissent à 412,1 millions de dinars (MDT), en progression de 7,5 % sur un an. Dans le même sillage, le total des produits d’exploitation atteint 419,3 MDT, en hausse de 7,6 %. Les achats consommés progressent moins vite que les ventes (+6,2%, à 344,0 MDT), ce qui permet à la marge brute de gagner du terrain : elle s'établit à 68,1 MDT, soit 16,53% des revenus, contre 15,48% un an plus tôt et 16,15% sur l'ensemble de 2025. Une fois absorbées les charges de personnel, en forte hausse (40,5 MDT, +17,8%), et des charges d'exploitation restées quasi stables, l'excédent brut d'exploitation (EBITDA) triple presque, à 4,45 MDT, un niveau qui demeure néanmoins modeste au regard de l'activité. Le résultat d'exploitation, à 3,77 MDT, renoue en tout cas avec les bénéfices, après la perte de 0,51 MDT enregistrée au premier semestre 2025 ; rapporté au total des produits d'exploitation, son taux de marge passe de -0,13% à 0,90%, même s'il reste en deçà des 1,70% atteints sur l'exercice 2025 complet — un effet de saisonnalité propre à la distribution généraliste, dont le second semestre concentre l'essentiel de la performance annuelle. Un résultat net multiplié par cinq Le résultat financier vient conforter cette amélioration : les charges financières nettes s'allègent légèrement, à 2,12 MDT, tandis que les produits financiers progressent de 2,7% à 4,61 MDT, portés notamment par des revenus de placements et de billets de trésorerie qui doublent, malgré un repli des dividendes tirés des participations. Le résultat des activités ordinaires avant impôt atteint ainsi 5,63 MDT, plus de trois fois son niveau du premier semestre 2025. Après une charge d'impôt de 1,00 MDT —calculée, comme un an plus tôt, sur la base du minimum forfaitaire de 0,2% du chiffre d'affaires, faute de résultat fiscal semestriel suffisant —, le résultat net ressort à 4,63 MDT, contre 0,82 MDT au 30 juin 2025, soit un résultat multiplié par 5,6. Rapportée aux capitaux propres avant résultat, la rentabilité financière non annualisée passe de 0,89% à 4,76% sur un an ; annualisée, elle ressortirait à environ 9,52%, un niveau qui reste toutefois en retrait du taux de 11,27% réalisé sur l'ensemble de l'exercice 2025 — la distribution restant, par nature, une activité dont le rythme d'affaires n'est pas linéaire d'un semestre à l'autre. Une trésorerie mise sous pression Le tableau s'assombrit du côté du bilan et des flux de trésorerie. Le besoin en fonds de roulement, déjà structurellement négatif comme il est d'usage dans la distribution, se dégrade de 20,6 MDT entre le 31 décembre 2025 et le 30 juin 2026 — passant de -60,9 MDT à -40,3 MDT —, sous l'effet conjugué d'une hausse des stocks et des créances et d'un recul des fournisseurs. Les flux de trésorerie d'exploitation en pâtissent directement, basculant d'un excédent de 20,07 MDT au premier semestre 2025 à un déficit de 12,70 MDT au premier semestre 2026. Pour financer ce besoin, la société a puisé dans ses placements et ses liquidités, qui reculent respectivement de 60,7% et de 27,6% par rapport à fin 2025 — un mouvement que confirment des flux d'investissement redevenus positifs (7,07 MDT, contre -9,02 MDT un an plus tôt) grâce à des cessions nettes de placements. Les flux liés au financement se retournent également, à -4,54 MDT contre +1,69 MDT au premier semestre 2025, la société ayant accéléré le remboursement de ses emprunts ; les dividendes de 5,07 MDT décidés par l'assemblée générale du 17 juin 2026 au titre de 2025 restaient, eux, à décaisser au second semestre du semestre. La dette financière nette s'en trouve profondément transformée : quasi nulle au 31 décembre 2025, elle atteint 20,2 MDT au 30 juin 2026, alors même que la dette brute diminue légèrement sur la période. La trésorerie de clôture recule en conséquence de 37,9% par rapport à fin 2025, à 16,65 MDT. En somme, la SNMVT aborde la seconde moitié de 2026 avec une dynamique commerciale et des marges nettement mieux orientées qu'un an plus tôt, mais avec une trésorerie et un endettement net qui se sont sensiblement tendus en l'espace d'un semestre — un rééquilibrage que le second semestre, traditionnellement plus favorable à l'activité, devra confirmer ou corriger.


| Société | Date de publication | Communiqué |
|---|---|---|
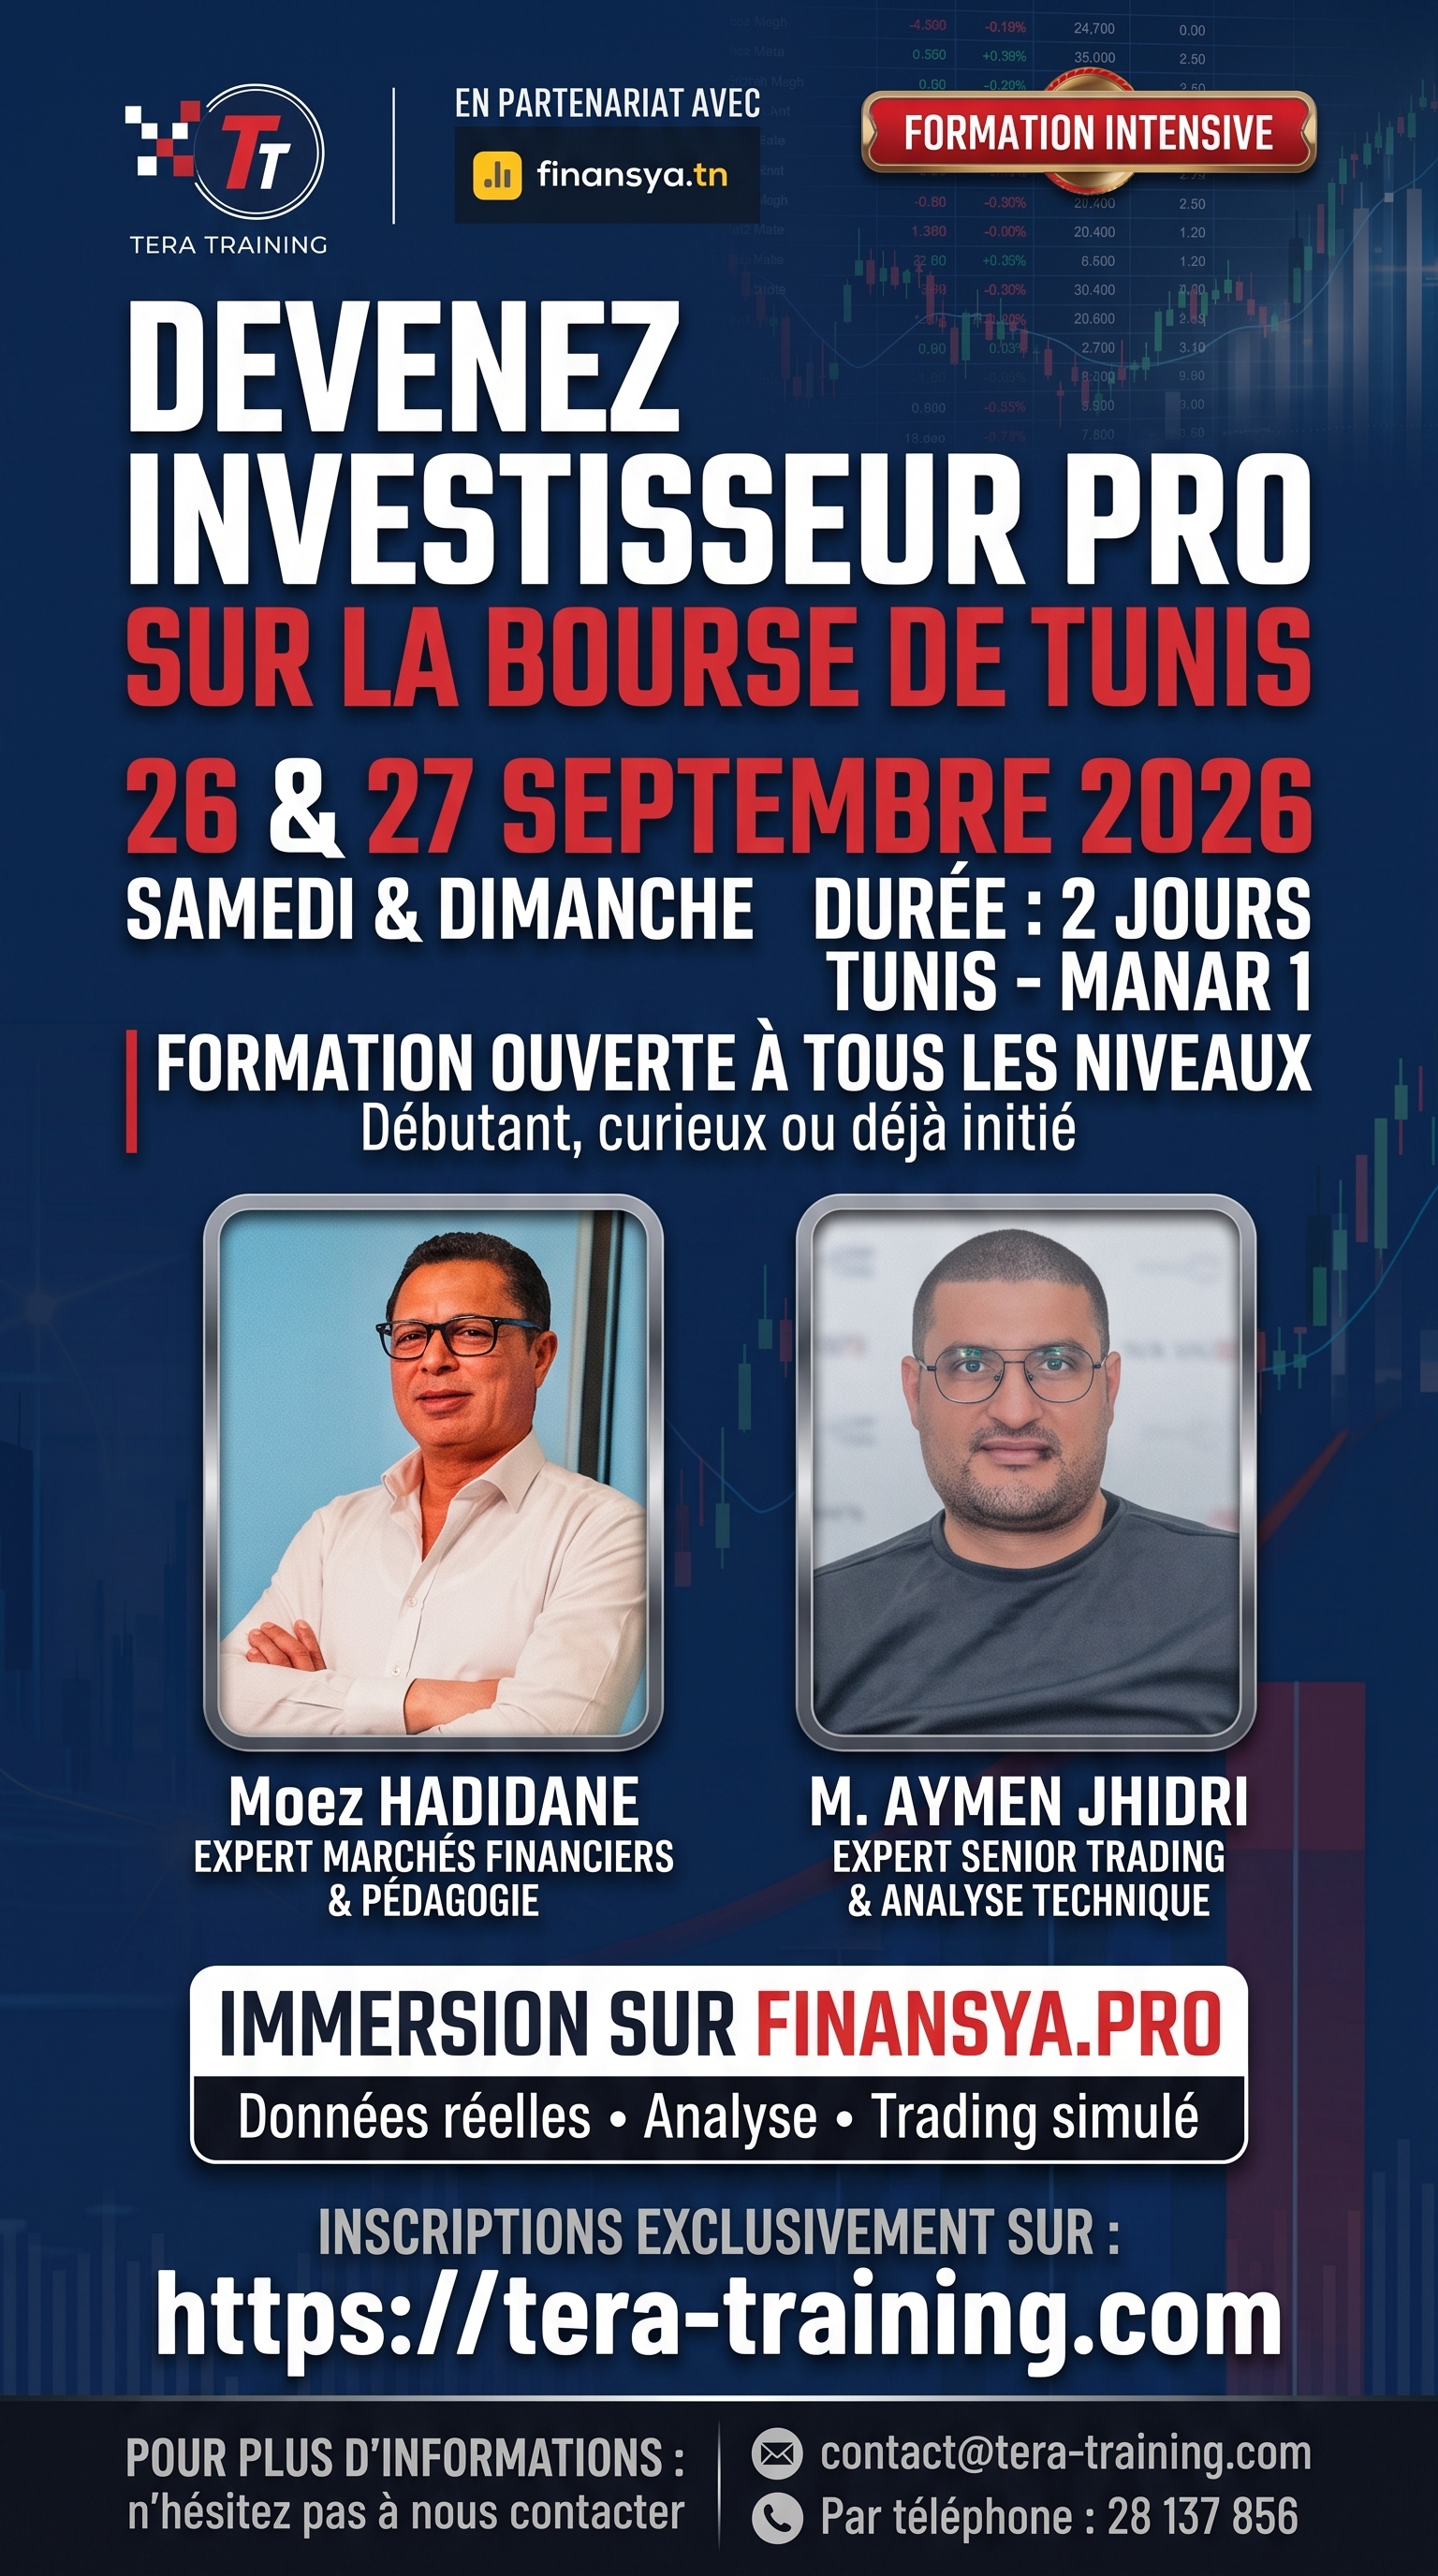
| Tera Training | Tera Training lance sa nouvelle formation phare : « Devenez Investisseur Pro sur la Bourse de Tunis » |