Tunis Stock Exchange
- TUNINDEX 18 407,77
- Day Change -0,34 %
- YTD +37,97 %
- Capitaux séance 4,77 MD
 ADX
-0,05 %
 TASI
-0,77 %
 EGX30
-0,83 %
 MASI
-0,29 %
 TOPIX
+1,31 %
 CSI 300
-1,73 %
 STOXX 600
+0,35 %
 S&P 500
+0,50 %

À compter du 28 septembre 2026, une forte baisse de l’indice phare ne déclenchera plus les interruptions de cotation prévues par la disposition supprimée. La Bourse conserve toutefois le pouvoir de suspendre les échanges dans les cas prévus par la loi. La Bourse de Tunis a annoncé, dans un avis publié le 25 septembre 2026, la suppression du point 3.7 de son règlement de parquet, consacré à l’interruption de la cotation dite « coupe-circuit ». La modification prendra effet le lundi 28 septembre. Jusqu’ici, cette disposition prévoyait deux paliers en cas de forte baisse de l’indice phare. Un recul de 3 % entraînait une suspension de la cotation pendant une heure ; à 5 %, la séance était interrompue pour le reste de la journée. La suppression de ces seuils ne signifie pas que la Bourse renonce à toute suspension. Dans son avis, elle rappelle que l’article 68 de la loi du 14 novembre 1994 demeure pleinement applicable. Ce texte la charge de suspendre l’ensemble de la cotation, ou celle d’une valeur mobilière ou d’un produit financier, lorsqu’existe un risque technique, un risque lié à l’information financière ou une variation inhabituelle des cours. Elle doit alors en informer sans délai le Conseil du marché financier. Le changement porte donc sur la règle de déclenchement : les baisses de 3 % et de 5 % ne seront plus, à elles seules, les paliers d’interruption prévus par le point 3.7. La possibilité d’intervenir face à une situation présentant un risque demeure inscrite dans la loi. La Bourse indique que la version mise à jour de son règlement de parquet sera publiée sur son site internet.

Le RBE du secteur progresse de 84 MDT (+4,4 %), mais le coût net du risque augmente de 76 MDT (+13,0 %) à 662 MDT et en absorbe presque tout : le résultat d'exploitation n'augmente que de 8 MDT (+0,6 %). Le résultat net cumulé atteint 891 MDT (+2,7 %), un gain qui tient au solde des gains sur éléments ordinaires. Trois banques, l'ATB, la BH Bank et la STB, perdent 83 MDT de résultat net à elles seules, alors que les neuf autres l'améliorent de 106 MDT (+13,4 %). L'ATB est la seule des douze banques cotées à afficher une perte, de 28 MDT. Le ROE du semestre recule à 6,43 %, contre 6,65 % un an plus tôt. Le point de départ : un RBE de 1 980 MDT Rappelons le point de départ. Le résultat brut d'exploitation du secteur atteint 1 980 MDT, en hausse de 84 MDT (+4,4 %) sur un an, avec un taux de marge de 28,5 % des produits d'exploitation bancaire (+93 pb). Ce gain est très inégalement réparti. Amen Bank (+44 MDT, +23,3 %, à 235 MDT), la BT (+20 MDT, +11,9 %, à 192 MDT), Attijari Bank (+14 MDT, +8,0 %, à 193 MDT) et l'UIB (+13 MDT, +11,6 %, à 126 MDT) tirent la progression. La BIAT reste la première banque avec 436 MDT, soit 22 % du RBE du secteur, mais recule de 0,8 % (-4 MDT), tandis que la STB perd 49 MDT (-27,9 %) et tombe à 127 MDT. C'est de ce point de départ que se joue la suite : sept banques sur douze voient leur RBE croître de plus de 10 %, mais c'est le coût du risque qui déterminera ce qu'il en reste. Coût du risque : +76 MDT, dont 106 MDT pour la seule BH Bank et l'ATB. Le coût net du risque (CNR), somme des dotations aux provisions sur créances et sur titres, atteint 662 MDT, en hausse de 76 MDT (+13,0 %). Les dotations sur créances, la charge de couverture des créances saines ou classées, augmentent de 64 MDT (+11,4 %) à 628 MDT, et celles sur le portefeuille d'investissement de 12 MDT (+50,9 %) à 34 MDT. Le CNR absorbe 33,5 % du RBE contre 30,9 % un an plus tôt, et 91 % du gain de RBE du semestre. Cette moyenne masque deux camps. La BH Bank et l'ATB portent la dégradation à elles seules : le CNR de la BH Bank passe de 87 MDT à 158 MDT (+71 MDT, +81,3 %), dont 67 MDT de dotations sur créances (+83,9 %), et celui de l'ATB de 37 MDT à 72 MDT (+35 MDT, +95,1 %), dont des dotations sur créances plus que doublées (+109,5 %). À elles deux, elles ajoutent 106 MDT de coût du risque, plus que la hausse du secteur. Le CNR de la BH Bank représente désormais 86 % de son RBE (50 % un an plus tôt), et celui de l'ATB dépasse son RBE, à 150 %. La hausse de l'UBCI (+7 MDT, de 4 MDT à 11 MDT, +161,9 %) et celle d'Attijari Bank (+10 MDT, +91,4 %), spectaculaires en pourcentage, restent modérées à l'échelle de leurs RBE (16 % et 11 %). La WIB (+3 MDT, +43,0 %) voit en revanche son CNR de 11 MDT atteindre 75 % de son RBE. Amen Bank ajoute 10 MDT (+20,1 %). Dans l'autre camp, la BIAT réduit son CNR de 31 MDT (-54,6 %) à 25 MDT, ses dotations sur créances chutant de 62,0 %, à 18 MDT. Le CNR de la STB baisse de 24 MDT (-15,4 %) mais reste lourd, à 130 MDT, soit 103 % de son RBE. La BNA le stabilise (-1 MDT, -1,3 %, à 106 MDT), la BT (-3 MDT, -8,3 %), l'UIB (-2 MDT, -7,7 %) et la BTE (-0,2 MDT, -3,4 %) le réduisent légèrement. Sur le portefeuille-titres, les hausses de dotations les plus sensibles sont celles d'Amen Bank (+5 MDT, qui repasse de -2 MDT à +3 MDT) et de la BH Bank (+4 MDT, +53,3 %). Résultat d'exploitation : un secteur à l'arrêt, des banques qui se croisent Avec 1 317 MDT, le résultat d'exploitation (REX), c'est-à-dire le résultat de l'activité après coût du risque, ne progresse que de 8 MDT (+0,6 %). Le chiffre sectoriel est le solde de mouvements de grande ampleur : huit banques gagnent 123 MDT, quatre en perdent 115 MDT. Amen Bank mène le groupe des gagnantes : son REX augmente de 34 MDT (+24,4 %) à 175 MDT, son coût du risque n'ayant absorbé que 10 MDT d'un RBE en hausse de 44 MDT. La BIAT ajoute 27 MDT (+7,0 %) pour atteindre 411 MDT, le plus haut niveau du secteur, grâce à la baisse de son coût du risque qui compense un RBE en légère baisse. La BT (+24 MDT, +17,6 %, à 157 MDT) et l'UIB (+15 MDT, +17,7 %, à 101 MDT) progressent de plus de 17 %, la BNA de 11 MDT (+4,8 %, à 242 MDT), Attijari Bank de 4 MDT (+2,3 %, à 171 MDT) et l'UBCI de 2 MDT (+3,3 %, à 58 MDT). La BTE repasse en territoire positif, de -5 MDT à +1 MDT. Les perdantes sont trois banques dont l'exploitation se dégrade fortement. Le REX de la BH Bank chute de 60 MDT (-69,4 %) à 26 MDT, son RBE en hausse de 11 MDT ne compensant pas un CNR alourdi de 71 MDT. Celui de l'ATB passe de +6 MDT à -24 MDT et celui de la STB de +22 MDT à -4 MDT : ces deux banques enregistrent une perte d'exploitation, c'est-à-dire que le coût du risque dépasse leur RBE. La WIB recule de 8 % (-0,3 MDT), à 4 MDT. Entre le REX et le résultat net : l'impôt monte, les éléments ordinaires compensent. Entre le résultat d'exploitation et le résultat net, trois lignes jouent : l'impôt sur les bénéfices (IS), le solde des gains et pertes sur autres éléments ordinaires (GPO) et celui sur éléments extraordinaires (GPEXT). L'IS augmente de 8 MDT (+1,9 %), de 424 MDT à 432 MDT, dans le sillage de résultats d'exploitation en légère hausse. Le GPEXT est stable, à -16 MDT dans les deux périodes. C'est le GPO qui fait la différence : de -1 MDT au premier semestre 2025, il passe à +22 MDT, soit un gain de 23 MDT. L'IS net, qui regroupe l'impôt et ces deux soldes, baisse ainsi de 15 MDT (-3,5 %) à 426 MDT : cette baisse est comptable, et non fiscale. C'est chez Attijari Bank que le GPO joue le plus, avec un solde passant de -1 MDT à +12 MDT (+13 MDT). Il en explique l'écart : son IS augmente de 10 MDT (+20,6 %) à 60 MDT, alors que son IS net baisse de 3 MDT (-5,9 %) à 48 MDT. La BNA voit son GPO passer de -8 MDT à zéro, tandis que son GPEXT reste à -8 MDT, et son IS net recule de 8 MDT (-8,4 %) à 86 MDT pour un IS quasi stable (+1 %). La STB affiche un GPO de +15 MDT (contre +12 MDT), et son IS net devient négatif, à -13 MDT, ce qui signifie que ses gains ordinaires dépassent son impôt (2 MDT). Pour le reste, l'impôt suit le résultat d'exploitation. Il grimpe là où l'activité progresse : la BT (+16 MDT, +34,5 %, à 60 MDT), l'UIB (+7 MDT, +17,7 %, à 44 MDT), Amen Bank (+2 MDT, +21,7 %, à 11 MDT). Il s'effondre là où les résultats se dégradent : la BH Bank (-18 MDT, -65,9 %, à 9 MDT), la STB (-8 MDT, -77,2 %, à 2 MDT) et l'ATB (-3 MDT, à 1 MDT). Amen Bank se distingue par une charge d'impôt très faible, de 6 % de son résultat d'exploitation, contre 33 % pour le secteur. La BIAT reste le premier contributeur, avec 139 MDT d'IS (+1,1 %). Le GPEXT concerne surtout la BNA (-8 MDT) et l'UIB (-5 MDT, un solde nouveau), la BT passant de -5 MDT à zéro. Résultat net : 891 MDT, trois banques qui pèsent sur les neuf autres Le résultat net cumulé des douze banques cotées atteint 891 MDT, contre 868 MDT au premier semestre 2025 (+23 MDT, +2,7 %). La décomposition est nette : +8 MDT de résultat d'exploitation, +23 MDT de solde sur éléments ordinaires, -8 MDT d'impôt et -0,1 MDT de solde sur éléments extraordinaires. Le taux de marge nette, qui rapporte le résultat net aux produits d'exploitation bancaire, s'améliore de 21 pb, de 12,6 % à 12,8 %. Derrière cette hausse modeste se cache une opposition. Neuf banques améliorent leur résultat de 106 MDT au total (+13,4 %), tandis que trois, l'ATB, la BH Bank et la STB, le dégradent de 83 MDT. La BIAT reste la première banque avec 271 MDT (30 % du total), en hausse de 25 MDT (+10,3 %). Amen Bank (162 MDT, +31 MDT, +23,7 %), la BNA (156 MDT, +19 MDT, +13,8 %) et la BT (96 MDT, +11 MDT, +12,5 %) progressent plus vite que le secteur. La BIAT, Amen Bank et la BNA réalisent à elles trois 66 % du résultat net sectoriel. Attijari Bank (123 MDT, +7 MDT, +5,9 %), l'UIB (52 MDT, +6,6 %), l'UBCI (30 MDT, +9,7 %) et la WIB (2 MDT, stable) suivent des trajectoires plus modestes. La BTE revient à l'équilibre, de -5 MDT à +1 MDT. Du côté des banques en difficulté, la BH Bank voit son résultat net fondre de 39 MDT (-72,0 %) à 15 MDT, l'envol de son coût du risque annulant un RBE pourtant en hausse. La STB perd 13 MDT (-59,4 %) et tombe à 9 MDT : son résultat d'exploitation est négatif (-4 MDT), et c'est le solde de gains ordinaires de 15 MDT qui maintient son résultat net dans le positif. L'ATB, enfin, passe d'un bénéfice de 3 MDT à une perte de 28 MDT, seule perte des douze banques cotées, après un CNR presque doublé (72 MDT) qui dépasse son RBE (48 MDT). Le taux de marge nette dessine la même hiérarchie. Amen Bank affiche le meilleur, à 24,2 % (+333 pb), devant la BIAT (21,4 %, +156 pb), Attijari Bank (20,1 %, +20 pb) et la BT (20,1 %, +152 pb). La BNA (12,7 %, +141 pb), l'UIB (11,6 %, +81 pb) et l'UBCI (9,8 %, stable) se situent autour de la moyenne. À l'autre bout, la BH Bank (2,2 %, -560 pb), la WIB (2,1 %), la BTE (1,5 %, +788 pb) et la STB (1,4 %, -170 pb) conservent moins de 3 dinars de résultat net pour 100 dinars de produits, et l'ATB affiche un taux négatif de -7,6 % (-827 pb). ROE : 6,43 % sur le semestre, 12,9 % en rythme annuel La rentabilité financière, qui rapporte le résultat net aux capitaux propres moyens, recule pour le secteur. Le ROE non annualisé s'établit à 6,43 % au 30 juin 2026 contre 6,65 % au 30 juin 2025 (-22 pb) : les capitaux propres moyens augmentent de 6,2 % (13 858 MDT), plus de deux fois plus vite que le résultat net (+2,7 %). En doublant le ROE du semestre, on obtient un ROE annualisé de 12,9 %, contre 12,0 % pour l'exercice 2025 (+85 pb). Comme nous l'avons indiqué dans le premier article, cette annualisation simple est à lire avec prudence : en 2025, le premier semestre n'a fourni que 55 % du résultat annuel. Au niveau des banques, le ROE du semestre distingue trois profils. En tête, la BIAT (12,1 %, +39 pb) et Attijari Bank (12,0 %, +42 pb) affichent des rentabilités près de deux fois supérieures à la moyenne, devant Amen Bank (9,9 %, +122 pb). Suivent la BNA (6,7 %, +24 pb), la BT (6,6 %, +32 pb), l'UBCI (5,2 %, +10 pb) et l'UIB (4,9 %, stable), proches ou légèrement inférieures à la moyenne. En bas de classement, la WIB (1,3 %), la BH Bank (1,1 %, -294 pb) et la STB (0,7 %, -106 pb) sont proches de zéro, alors que l'ATB affiche un ROE négatif de -4,5 % (-495 pb). La BTE (5,1 %) affiche la plus forte hausse (+1 934 pb) parce qu'elle revient à l'équilibre, mais sur des fonds propres de 28 MDT seulement, en recul de plus d'un quart. En rythme annuel (le ROE du semestre multiplié par deux), la BIAT ressort à 24,2 % contre 18,3 % en 2025, Attijari Bank à 24,0 % contre 23,1 %, Amen Bank à 19,7 % contre 16,4 %, la BNA à 13,4 % contre 12,9 % et la BT à 13,1 % contre 14,0 %. La lecture de la BIAT appelle une réserve : sa hausse annualisée provient en partie du fait que son premier semestre 2025 avait concentré 64 % de son résultat annuel. À l'inverse, l'UBCI (10,4 % contre 12,3 %), l'UIB (9,9 % contre 10,2 %), la WIB (2,6 % contre 4,9 %), la BH Bank (2,2 % contre 3,0 %) et la STB (1,4 % contre 5,1 %) sont en retrait, l'ATB étant à -9,0 % contre -5,1 %. Un semestre à deux vitesses Le semestre bancaire se résume à une phrase : le secteur gagne 84 MDT de RBE, en perd 76 MDT en coût du risque, et doit sa hausse de résultat net à des éléments ordinaires. Cette moyenne recouvre deux groupes. Les grandes banques rentables, la BIAT, Amen Bank, la BNA et la BT, améliorent leur résultat de 10 % à 24 %, tandis que la BH Bank, l'ATB et la STB voient le leur s'effondrer ou passer en perte, sous le poids d'un coût du risque en forte hausse (BH Bank et ATB) ou d'un RBE en recul (STB). Le ROE du secteur recule de 22 pb sur le semestre, et le rythme annuel de 12,9 % ne doit pas faire oublier que sept banques sur douze restent sous 6 % de rentabilité semestrielle. Le dernier article de la série change d'angle : au-delà du résultat comptable, il examinera la capacité des banques à générer du cash, à travers leurs flux de trésorerie d'exploitation, d'investissement et de financement.


| Société | Date de publication | Communiqué |
|---|---|---|
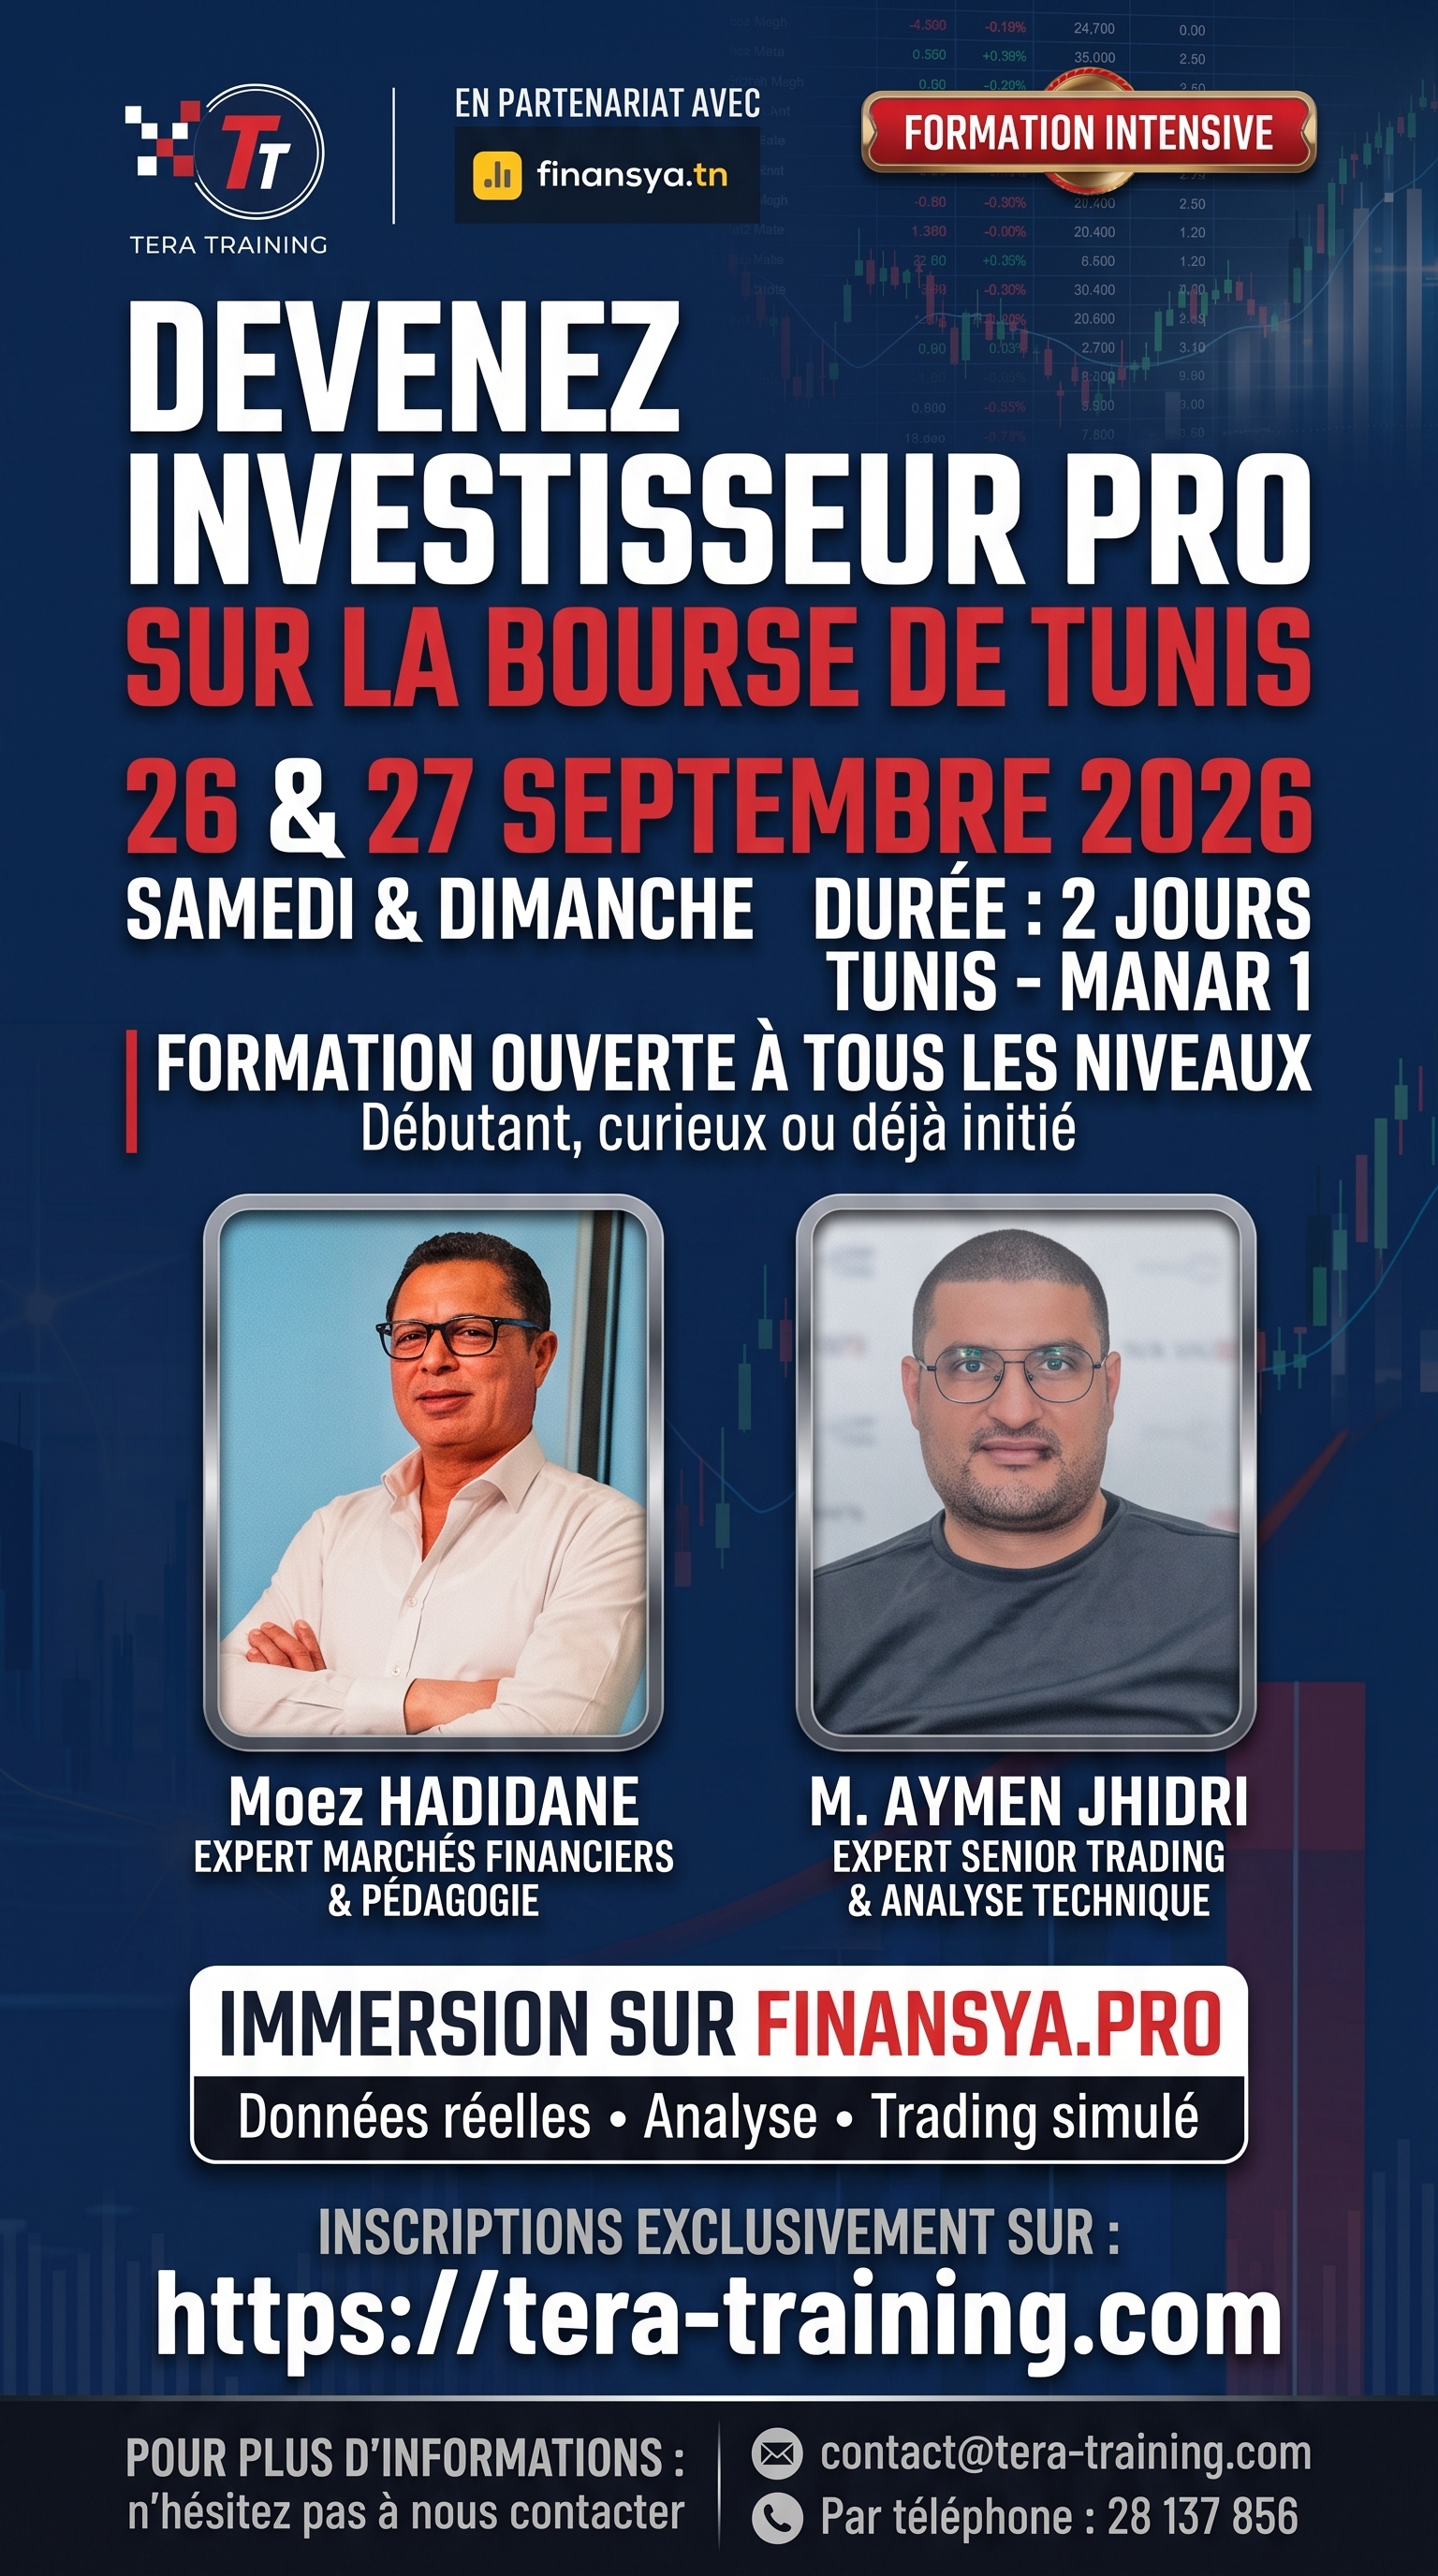
| Tera Training | Tera Training lance sa nouvelle formation phare : « Devenez Investisseur Pro sur la Bourse de Tunis » |